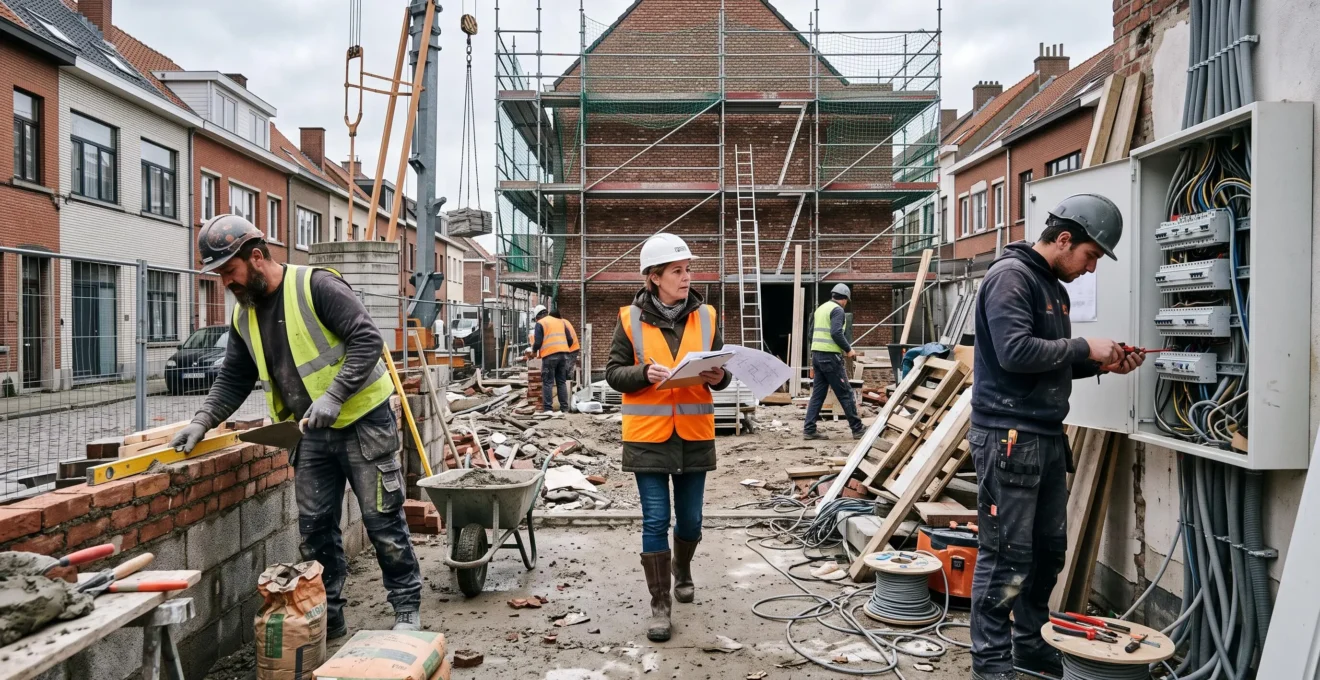
Diriger une PME en Belgique, c’est faire tourner une activité tout en portant une responsabilité juridique qui ne se négocie pas. La loi sur le bien-être au travail impose une gestion dynamique des risques, et le Code du bien-être au travail encadre jusqu’aux dimensions psychosociales de l’organisation. Pourtant, beaucoup d’entrepreneurs découvrent l’étendue de leurs obligations au moment d’un contrôle du SPF Emploi, ou pire, après un sinistre que l’assureur ne couvre que partiellement.
Identifier correctement les risques — physiques, psychosociaux, matériels, de responsabilité — demande une méthode. Les hiérarchiser suppose de distinguer ce qui est fréquent, ce qui est grave, et ce qui vous est propre selon votre secteur. Ce guide pose les repères concrets pour cartographier votre exposition réelle, documenter l’analyse exigée par le SPF Emploi, et aligner cette lecture avec vos garanties d’assurance.
Les repères essentiels pour sécuriser votre PME belge
- L’analyse des risques doit être dynamique : mise à jour à chaque changement de poste, machine, chantier ou procédé.
- Un audit crédible croise cartographie des postes, matrice fréquence × gravité, mesure datée et responsable identifié.
- Risques physiques et psychosociaux se nourrissent mutuellement : les traiter séparément aggrave les deux.
- Être conforme sur les garanties obligatoires ne suffit pas : les risques propres (bris, cyber, business interruption) exigent des couvertures spécifiques.
- Une analyse de risques obsolète fragilise à la fois la défense devant le SPF Emploi et la bonne foi vis-à-vis de l’assureur.
- 1.1 : Pourquoi de nombreuses PME belges sous-estiment les risques liés aux chantiers ?
- 1.2 : Comment réaliser un audit des risques professionnels conforme aux exigences belges ?
- 1.3 : Risques physiques ou risques psychosociaux : lesquels prioriser dans votre entreprise belge ?
- 1.4 : L’erreur fatale qui expose de nombreux entrepreneurs belges à des sanctions du SPF Emploi
- 1.5 : Quand mettre à jour votre analyse de risques : les déclencheurs légaux et opérationnels en Belgique
- 8.1 : Pourquoi les dégâts des eaux comptent parmi les premières causes de sinistre professionnel en Belgique ?
- 4.1 : Garanties obligatoires vs facultatives : le cadre légal belge par secteur d’activité
- 2 : Comment protéger votre patrimoine professionnel et personnel contre les réclamations de tiers en Belgique ?
Pourquoi de nombreuses PME belges sous-estiment les risques liés aux chantiers ?
La sous-estimation vient d’un biais de perception bien connu : l’attention se porte spontanément sur les risques visibles — chute, coupure, écrasement — au détriment des risques invisibles qui coûtent souvent plus cher. Un retard de livraison, un dommage causé à un voisin, une malfaçon révélée dix ans plus tard engagent la responsabilité de l’entreprise aussi sûrement qu’un accident corporel, mais ils n’apparaissent dans aucune statistique interne.
Cette perception se double d’un second biais, propre à l’organisation des chantiers belges : la coactivité. Entrepreneurs, sous-traitants, indépendants interviennent sur le même site, parfois en même temps. Chacun suppose que la responsabilité est portée par un autre maillon de la chaîne. En réalité, chaque entreprise reste engageable pour les dommages qu’elle cause, et peut même être recherchée pour ceux causés par un sous-traitant lorsque l’organisation du chantier révèle un défaut de coordination.
Pour distinguer les deux familles de risques, il est utile de les séparer sur une grille simple : risque direct (ce que votre entreprise subit ou cause immédiatement) et risque indirect (ce qui découle d’une rupture dans la chaîne : retard, défaut, litige). Les polices d’assurance et les obligations légales couvrent rarement les deux de la même manière.
Dernier piège : l’absence de sinistre passé. Un historique propre n’est pas un indicateur d’exposition faible. La responsabilité décennale, par exemple, peut se révéler bien après la fin du chantier, et un seul dossier mal cadré suffit à mettre en difficulté une PME qui n’avait jamais rien connu auparavant.
Cas pratique — l’auto-évaluation en trois chantiers
Imaginons une entreprise de second œuvre qui veut tester son exposition. Elle liste ses trois dernières interventions. Pour chacune, elle vérifie trois points : les risques ont-ils été documentés avant intervention ? Les activités réelles sont-elles bien déclarées à l’assureur ? Les responsabilités avec les sous-traitants sont-elles contractualisées par écrit ?
Dans un scénario hypothétique mais fréquent, le premier chantier est en ordre, le deuxième révèle une activité annexe non déclarée, et le troisième met en lumière une sous-traitance orale sans transfert écrit de responsabilité. Trois chantiers suffisent à faire émerger les angles non couverts.
Reste à passer de cette prise de conscience à une méthode outillée, celle qu’exige précisément le cadre réglementaire belge.
Comment réaliser un audit des risques professionnels conforme aux exigences belges ?
Un audit conforme en Belgique repose sur un principe simple : la gestion dynamique des risques inscrite dans la loi sur le bien-être au travail. Il ne s’agit pas d’un document figé mais d’un système vivant, piloté par l’employeur avec l’appui obligatoire d’un conseiller en prévention, et impliquant le CPBW (Comité pour la Prévention et la Protection au Travail) dans les entreprises atteignant le seuil d’effectifs concerné.
Le niveau de formation du conseiller en prévention varie selon la taille et le niveau de risque de votre entreprise. Le guide du bien-être au travail publié via BeSWIC distingue trois groupes : les employeurs de plus de 1000 travailleurs ou secteurs à haut risque (groupe A, niveau I), ceux entre 200 et 1000 travailleurs ou à risque élevé (groupe B, niveau II), et ceux de moins de 200 travailleurs sans risques spécifiques (groupe C).
La méthode d’audit se construit en quatre temps opérationnels : cartographier les postes et processus réels, hiérarchiser selon la fréquence × gravité, consigner les résultats dans une matrice de risques, puis lier chaque risque identifié à une mesure de prévention datée et à un responsable nommément désigné. C’est cette traçabilité — pas la beauté du document — qui tient en cas de contrôle.
Checklist : construire un audit des risques conforme en 5 étapes
- Cartographier tous les postes et processus réels de l’entreprise, en incluant les activités annexes et les chantiers externes.
- Hiérarchiser chaque risque identifié selon une matrice fréquence × gravité et classer les résultats par ordre décroissant.
- Documenter chaque risque dans une matrice unique, en l’associant à une mesure de prévention datée et à un responsable nommément désigné.
- Vérifier que les activités déclarées à l’assureur correspondent exactement à celles cartographiées dans l’audit interne.
- Planifier une revue trimestrielle avec le conseiller en prévention et consigner chaque mise à jour dans un registre horodaté.
Il faut également distinguer deux circuits documentaires : les risques à documenter pour le SPF Emploi (volet bien-être au travail) et ceux à déclarer à l’assureur (volet couverture). Un même risque — par exemple l’usage d’une nouvelle machine — peut nécessiter une fiche de poste côté prévention et une déclaration de modification côté assurance. Oublier l’un des deux canaux laisse une faille sur le flanc.
L’erreur la plus courante reste l’audit « plaqué » : un modèle générique téléchargé, légèrement personnalisé, et jamais confronté au terrain. Il satisfait l’apparence de conformité mais fragilise à la fois la défense devant l’inspection et la couverture en cas de sinistre, puisque les risques réels n’y figurent pas.
Car cartographier ne suffit pas : encore faut-il arbitrer entre familles de risques dont la logique de traitement diffère radicalement.
Risques physiques ou risques psychosociaux : lesquels prioriser dans votre entreprise belge ?
La bonne réponse n’est pas de choisir entre les deux, mais de les traiter avec des logiques distinctes. Les risques physiques se corrigent souvent vite et à coût maîtrisé (EPI, formation, mise aux normes d’une machine). Les risques psychosociaux — charge de travail, conflits, harcèlement, burn-out — relèvent d’une politique de long terme, encadrée en Belgique par un cadre légal spécifique.
Le Code du bien-être au travail sur les risques psychosociaux prévoit que l’analyse de ces risques soit réalisée par l’employeur avec la participation des travailleurs, en y associant le conseiller en prévention aspects psychosociaux du service interne ou, à défaut, du service externe lorsque la complexité le justifie. Des procédures d’intervention informelle complètent le dispositif.
Pour arbitrer sans opposer les deux familles, utilisez une grille à trois critères : gravité potentielle, probabilité, capacité de maîtrise. Un risque physique à forte gravité et faible coût de correction passe en premier. Un risque psychosocial à probabilité élevée mais correction lente justifie un plan annuel plutôt qu’une mesure immédiate.
L’erreur consiste à les traiter séparément. Un risque physique mal géré génère du stress, de l’absentéisme et de la défiance. À l’inverse, une charge psychosociale dégradée augmente la fréquence des accidents physiques par baisse de vigilance. L’audit doit détecter ce cercle, pas le découper en deux dossiers étanches.
L’impact assurantiel diffère également. Les accidents du travail sont couverts par un régime d’assurance obligatoire spécifique au secteur privé en Belgique. En revanche, les conséquences indirectes des risques psychosociaux — absentéisme chronique, remplacements, responsabilité civile de l’employeur — restent largement hors de cette couverture et nécessitent des dispositifs dédiés.
Cette hiérarchisation reste cependant théorique tant qu’elle n’est pas confrontée au regard de l’inspection — qui dispose, en Belgique, de moyens de contrôle précis.
L’erreur fatale qui expose de nombreux entrepreneurs belges à des sanctions du SPF Emploi
L’erreur centrale n’est pas l’ignorance : c’est l’écart entre le document d’analyse des risques officiel et la réalité du terrain. Un dossier à jour sur papier, mais déconnecté des pratiques observables — formations non suivies, mesures jamais mises en œuvre, machines non inventoriées — est précisément ce que les inspecteurs sociaux cherchent à détecter.
Selon la page du SPF Emploi sur l’inspection du travail, les inspecteurs sociaux disposent d’un pouvoir d’appréciation gradué : ils peuvent avertir l’employeur, fixer un délai de mise en conformité, ou dresser un procès-verbal d’infraction transmis à l’auditorat du travail. Le SPF Emploi articule deux grandes composantes de contrôle : le Contrôle des lois sociales et le Contrôle du bien-être au travail.
La méthode pour se préparer est simple : avant toute inspection, confronter le document d’analyse aux enregistrements réels. Inventaires de matériel, attestations de formation, rapports du médecin du travail, procès-verbaux du conseil d’entreprise : chaque mesure annoncée doit avoir sa trace. Les incohérences détectées en amont valent toujours mieux que celles relevées par un inspecteur.
L’exposition varie enfin selon la taille et le statut. Les obligations formelles diffèrent entre une très petite entreprise, une structure ayant un CPBW obligatoire, et un secteur réglementé par un comité sectoriel paritaire. Avant d’investir dans des procédures, vérifiez votre propre régime plutôt que de vous aligner sur un cas générique rencontré en formation ou sur un forum.
Les facteurs aggravants connus — travail de nuit, intervention sur chantier, secteurs à risques déclarés — attirent davantage l’attention de l’inspection. Une PME concernée par l’un de ces facteurs doit considérer qu’un contrôle est plausible et non exceptionnel.
Cette préparation n’est jamais acquise une fois pour toutes : le cadre belge impose une mise à jour permanente, déclenchée par des événements précis.
Quand mettre à jour votre analyse de risques : les déclencheurs légaux et opérationnels en Belgique
La mise à jour n’est pas un rituel annuel figé. Le principe de gestion dynamique des risques impose au contraire une révision déclenchée par tout changement affectant l’organisation, les postes, les techniques ou les travailleurs concernés. L’analyse suit la vie réelle de l’entreprise, pas le calendrier.
Concrètement, les déclencheurs à transformer en checklist opérationnelle sont bien identifiés : acquisition d’une nouvelle machine ou mise en place d’un nouveau procédé, embauche ou changement de fonction, ouverture d’un nouveau chantier ou d’un nouveau site, évolution de la réglementation sectorielle, et surtout survenue d’un sinistre ou d’un presque-accident. Chacun doit déclencher une revue ciblée, pas nécessairement une refonte complète.
Pour prouver cette dynamique en cas de contrôle, tenir un registre des déclencheurs change tout. Chaque événement y est consigné avec sa date, la nature de la revue réalisée, et le nom du responsable. Une vérification trimestrielle permet de confirmer qu’aucun déclencheur n’est resté sans suite. Ce registre devient la preuve tangible que la gestion dynamique n’est pas une formule mais une pratique.
La conséquence pour l’assurance est souvent sous-estimée. Une analyse de risques obsolète peut compliquer la démonstration de bonne foi vis-à-vis de l’assureur en cas de sinistre, surtout si l’événement concerne une activité, un équipement ou un site qui aurait dû être déclaré. Synchroniser la revue des risques et la déclaration des changements à l’assureur fait partie du même geste de pilotage.
Ce couplage évite également la double peine : être sanctionné par l’inspection pour défaut de mise à jour, et voir l’indemnisation réduite par l’assureur pour défaut de déclaration du risque modifié.
Encore faut-il savoir quels risques matériels, parfois les plus banals en apparence, méritent une attention particulière dans le contexte belge.
Pourquoi les dégâts des eaux comptent parmi les premières causes de sinistre professionnel en Belgique ?
Les dégâts des eaux figurent systématiquement en haut des typologies de sinistres déclarés en Belgique, pour trois raisons structurelles : la pluviosité élevée du climat belge, le vieillissement d’un parc immobilier professionnel largement ancien, et la fréquence des épisodes de gel hivernal qui fragilise les canalisations. Ces causes se combinent souvent dans le même bâtiment.
Les origines concrètes se répartissent entre infiltrations liées à la toiture, ruptures de canalisations gelées, vieillissement des installations sanitaires et défauts d’entretien. Chacune relève d’une logique de prévention différente, et toutes se prêtent à un plan d’action simple si elles sont cartographiées à temps. Pour les classements chiffrés par cause, il reste utile de se référer aux statistiques publiées par le secteur assurantiel belge, notamment via Assuralia.
Les conséquences indirectes sont souvent plus lourdes que la réparation elle-même : interruption d’activité, dommages aux biens de clients ou de voisins, perte de données informatiques stockées localement, destruction de stocks. Un dégât apparemment modeste au niveau d’un plafond peut immobiliser un commerce plusieurs jours et déclencher des réclamations de tiers.
La prévention ciblée tient en trois gestes : cartographier les points d’eau et les points d’entrée d’eau du bâtiment (toiture, caves, arrivées), planifier un entretien documenté des toitures et des canalisations, et définir une procédure de coupure d’eau connue de l’ensemble du personnel. La traçabilité documentaire de ces actions pèse en cas de sinistre, autant pour l’expertise que pour l’indemnisation.
Côté couverture, trois volets doivent être examinés séparément : les dégâts des eaux au bâtiment (propriétaire ou locataire selon le contrat de bail et la police), les dégâts au contenu (mobilier, matériel, stocks), et l’extension en responsabilité civile pour les dommages causés à des tiers. Avoir souscrit « une assurance dégâts des eaux » ne signifie pas que les trois volets sont actifs.
Cette vigilance sur les garanties ouvre une question plus large : quelles couvertures sont obligatoires, quelles autres relèvent de votre choix selon votre secteur ?
Garanties obligatoires vs facultatives : le cadre légal belge par secteur d’activité
Le paysage assurantiel belge se lit à deux niveaux : les garanties imposées par la loi ou par la déontologie d’une profession, et celles que l’entrepreneur souscrit librement selon son exposition. Confondre les deux niveaux conduit soit à sursassurer sans valeur ajoutée, soit à laisser découverts des risques majeurs.
Parmi les grandes obligations, l’assurance accidents du travail pour les salariés constitue le socle historique. Son régime diffère selon le secteur : la page de Fedris sur l’assurance accidents du travail rappelle que la loi du 3 juillet 1967 régit la protection contre les accidents du travail dans le secteur public, en tant que loi-cadre dont l’application dépend d’arrêtés royaux spécifiques. Les entreprises du secteur privé relèvent d’un régime distinct : il convient donc de vérifier précisément quelle base légale s’applique à votre structure plutôt que de citer un texte unique.
Pour y voir clair, la distinction suivante aide à cadrer les priorités.
| Nature | Exemples | Portée |
|---|---|---|
| Obligation légale (tous employeurs) | Assurance accidents du travail | Couverture des travailleurs salariés selon le régime applicable |
| Obligation sectorielle (professions réglementées) | RC professionnelle pour agents immobiliers, avocats, experts-comptables, architectes, courtiers, professions de santé | Fixée par loi, arrêté, décret ou code déontologique propre à la profession |
| Facultative mais fortement recommandée | RC exploitation, RC produits, RC décennale (bâtiment), dommages aux biens | Dépend du risque réel du secteur et de la nature des activités |
| Facultative, selon profil | Cyber, pertes d’exploitation, bris de machine, vol | À choisir selon la cartographie des risques propres de l’entreprise |
Pour les professions réglementées, la source de l’obligation varie : loi pour les avocats, arrêtés royaux pour les agents immobiliers, codes déontologiques pour les professions de santé. Avant toute souscription, il est utile de remonter au texte exact qui fonde l’obligation afin d’en connaître la portée minimale et les éventuelles exigences de plafond.
Le piège classique s’appelle le faux sentiment de conformité. Être en ordre sur les garanties obligatoires ne couvre pas les risques propres à votre activité réelle. Un bris de machine, un vol de matériel sur chantier, une attaque cyber ou une interruption d’activité ne sont presque jamais inclus par défaut. C’est précisément là que l’audit des risques réalisé en amont montre sa valeur : il indique quelles garanties facultatives méritent d’être souscrites.
Reste le dernier étage de la protection : celui qui vous concerne personnellement en tant que dirigeant, et qui met directement en jeu votre patrimoine.
À retenir avant d’aborder la protection du patrimoine
- Les garanties obligatoires forment un socle, pas une protection complète : les risques propres restent à couvrir séparément.
- La RC professionnelle est imposée pour plusieurs professions réglementées — vérifier la source exacte de l’obligation dans votre secteur.
- Protection juridique et RC professionnelle sont deux produits complémentaires souvent confondus : l’absence de l’un peut laisser un reste à charge important.
Comment protéger votre patrimoine professionnel et personnel contre les réclamations de tiers en Belgique ?
La frontière entre patrimoine personnel et patrimoine professionnel dépend d’abord de votre statut. L’indépendant exerçant en personne physique répond sur l’ensemble de son patrimoine, y compris privé. Le dirigeant d’une société à responsabilité limitée bénéficie en principe de la limitation aux apports, mais cette protection cède en cas de faute de gestion ou d’actes posés en dehors du cadre de son mandat. Le statut juridique n’est donc pas un bouclier automatique.
La RC professionnelle agit comme bouclier opérationnel : elle prend en charge la défense et l’indemnisation des tiers pour les dommages causés dans l’exercice de l’activité. Mais son périmètre réel dépend de quatre paramètres contractuels à lire avec attention : les plafonds d’indemnisation, les franchises, la liste des exclusions (dont la faute intentionnelle), et surtout la cohérence entre les activités déclarées à l’assureur et celles réellement exercées. Un décalage sur ce dernier point suffit à mettre toute la couverture en défaut.
La protection juridique et la RC professionnelle ne jouent pas le même rôle. La protection juridique prend en charge les frais de défense (avocat, expertise, procédure) ; la RC professionnelle indemnise le tiers lésé. Les deux produits sont complémentaires et souvent confondus. L’absence de protection juridique peut laisser un reste à charge important même quand la RC couvre l’indemnisation, et inversement.
La mise à l’abri du patrimoine passe par quelques réflexes simples mais rarement tous appliqués : déclarer à l’assureur l’intégralité des activités réellement exercées (y compris annexes et saisonnières), ne pas mélanger comptes personnels et professionnels, vérifier l’existence d’une couverture spécifique pour la faute de gestion des dirigeants, et vérifier le maintien de la couverture après cessation d’activité. Ce dernier point est essentiel : selon les contrats, la couverture s’apprécie à la date du fait générateur ou à celle de la réclamation, et une activité arrêtée peut encore donner lieu à des mises en cause des années plus tard.
La cohérence entre tous les éléments abordés dans ce guide — audit, mise à jour, garanties obligatoires et facultatives, protection du dirigeant — forme la véritable couverture. Chaque pièce isolée ne suffit pas ; c’est leur articulation qui protège réellement.
L’étape suivante consiste à confronter cette grille à votre propre situation : lister vos activités réelles, extraire les clauses d’exclusion et de plafond de vos contrats actuels, et prendre rendez-vous avec votre conseiller en prévention et votre courtier pour aligner les deux lectures. Un audit croisé — prévention et assurance — en une demi-journée suffit souvent à identifier les trois ou quatre angles non couverts qui exposent réellement votre entreprise.
Mon entreprise de moins de 20 travailleurs est-elle vraiment concernée par l’obligation d’analyse des risques ?
Oui. L’obligation de gestion dynamique des risques inscrite dans la loi sur le bien-être au travail s’applique à tout employeur, quelle que soit la taille. Ce qui varie, c’est le niveau de formalisation du conseiller en prévention (groupes A, B ou C selon l’effectif et le niveau de risque) et la présence ou non d’un CPBW. L’obligation d’analyser et de documenter les risques, elle, reste entière.
Faut-il un conseiller en prévention interne ou peut-on externaliser cette fonction ?
Les deux options existent. Les entreprises de petite taille sans risques spécifiques (groupe C) peuvent souvent recourir à un service externe pour la prévention et la protection au travail. Pour les groupes A et B, les exigences de formation internes sont plus élevées. Dans tous les cas, un conseiller en prévention aspects psychosociaux peut être désigné séparément en interne, ou mobilisé via le service externe lorsque la complexité le justifie.
Que risque concrètement un dirigeant lors d’un contrôle du SPF Emploi ?
L’inspecteur social peut donner un avertissement, imposer un délai de mise en conformité, ou dresser un procès-verbal d’infraction transmis à l’auditorat du travail. L’issue dépend de la gravité des manquements constatés et de la bonne foi démontrée. Un dossier d’analyse des risques tenu à jour, traçable et cohérent avec le terrain change nettement la nature de l’entretien.
Un sinistre couvert par mon assurance exonère-t-il de toute responsabilité devant le SPF Emploi ?
Non. L’assurance couvre les conséquences financières d’un dommage ; elle n’efface pas les manquements aux obligations de prévention. Un accident du travail indemnisé peut parfaitement déboucher sur une enquête du Contrôle du bien-être au travail si l’analyse des risques n’avait pas identifié le danger ou si les mesures prévues n’avaient pas été mises en œuvre. Les deux circuits sont indépendants.
À quelle fréquence faut-il revoir le contrat d’assurance en même temps que l’analyse de risques ?
Idéalement, à chaque déclencheur de mise à jour de l’analyse de risques : nouvelle machine, nouveau site, embauche significative, changement de procédé, modification réglementaire sectorielle. Un rendez-vous annuel structuré avec le courtier, nourri par le registre des déclencheurs tenu en interne, permet de synchroniser déclaration du risque et évolution des garanties sans oubli.