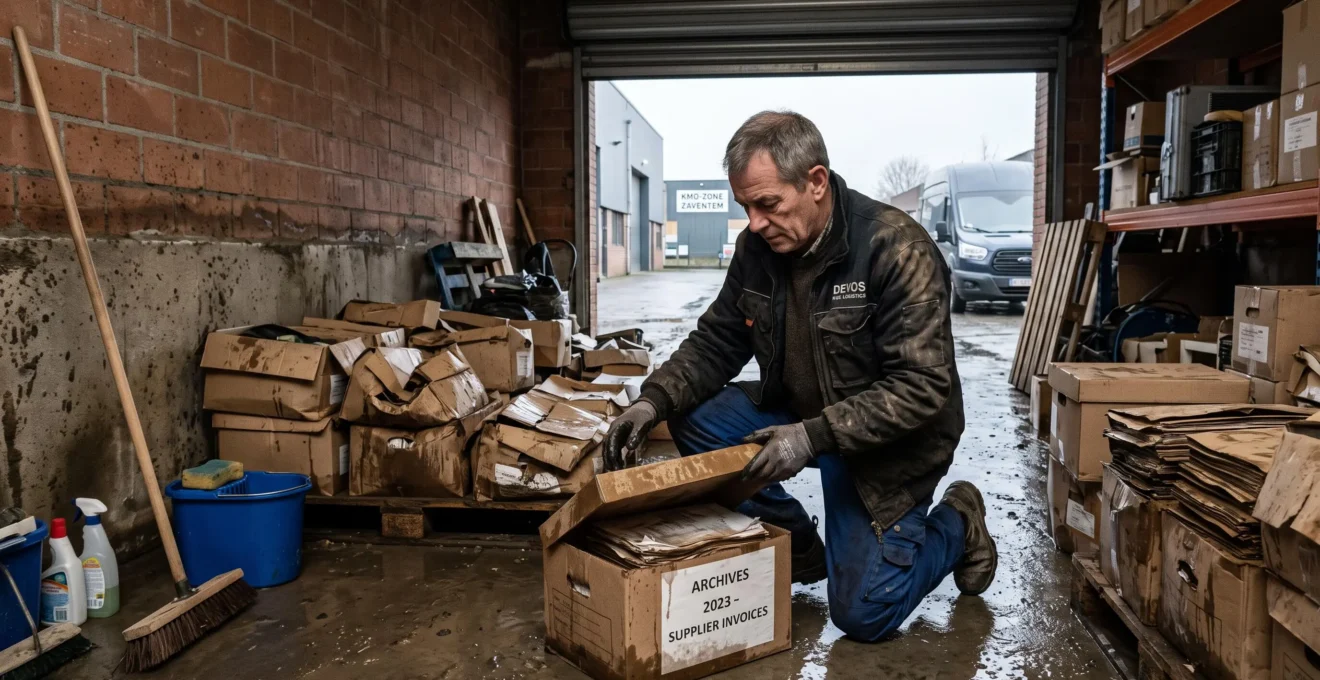
Une inondation peut rendre un atelier inutilisable, une tempête peut endommager une toiture et un épisode de pluies intenses peut interrompre les livraisons pendant plusieurs jours. Pour une entreprise belge, le danger ne se limite pas aux réparations : il concerne aussi la trésorerie, les salariés, les commandes et la capacité à retrouver rapidement ses clients.
La protection repose sur trois dispositifs complémentaires : une assurance adaptée aux risques réellement encourus, des mesures matérielles de prévention et un plan de continuité d’activité opérationnel. Aucun ne remplace les deux autres. Une indemnisation peut financer certains dommages sans permettre à l’entreprise de reprendre immédiatement sa production.
En Belgique, les règles d’assurance et les mécanismes d’aide publique doivent être distingués, notamment selon la Région, la nature de l’événement, le type de bien et le contrat souscrit. Les dirigeants ont donc intérêt à examiner leurs garanties avant une catastrophe, plutôt que de découvrir leurs limites après le sinistre.
L’essentiel pour protéger votre entreprise face aux catastrophes naturelles
- Vérifiez que vos contrats couvrent les dommages matériels, les événements naturels pertinents et, séparément, les pertes d’exploitation.
- Évaluez l’exposition de chaque implantation aux inondations, puis protégez en priorité les stocks, équipements, données et installations indispensables.
- Préparez un plan de continuité testé, associé à une réserve de trésorerie et à des solutions de reprise adaptées à votre activité.
- Catastrophe naturelle vs force majeure : quelle définition légale pour les assurances belges ?
- Pourquoi les inondations de juillet 2021 ont fragilisé tant d’entreprises wallonnes non préparées ?
- Comment vérifier si votre zone d’activité est classée à risque d’inondation en Belgique ?
- L’erreur des entrepreneurs qui stockent au sous-sol et perdent des dizaines de milliers d’euros en une nuit
- Comment créer un plan de continuité d’activité (PCA) en 5 étapes pour résister à une catastrophe naturelle
- Pourquoi les dégâts des eaux sont la première cause de sinistre professionnel en Belgique ?
- Pourquoi une période d’indemnisation de 6 mois est insuffisante pour de nombreux sinistres majeurs en Belgique ?
- Comment garantir le revenu de votre entreprise belge pendant un arrêt d’activité forcé ?
Catastrophe naturelle vs force majeure : quelle définition légale pour les assurances belges ?
En Belgique, une catastrophe naturelle désigne, dans le cadre de l’assurance concernée, un événement naturel répondant aux catégories et conditions prévues par la législation. La force majeure relève principalement du droit des obligations et peut justifier l’inexécution d’un engagement lorsqu’une impossibilité répond aux conditions légales. Ces deux qualifications ne produisent pas automatiquement les mêmes effets et ne garantissent pas une indemnisation identique.
La distinction est essentielle pour une entreprise dont les locaux sont rendus inutilisables après une inondation. La couverture des dégâts dépend des garanties d’assurance applicables, tandis que les difficultés à honorer un contrat commercial relèvent d’une analyse juridique différente.
La loi du 17 septembre 2005 a marqué l’évolution historique du régime belge d’assurance des catastrophes naturelles. Le cadre doit aujourd’hui être apprécié notamment à travers la loi du 4 avril 2014 relative aux assurances.
Selon les règles du SPF Economie sur l’assurance incendie et les catastrophes naturelles, les contrats d’assurance incendie couvrant les risques simples doivent inclure une garantie catastrophes naturelles. Certains commerces et PME peuvent entrer dans cette catégorie, mais ce n’est pas automatiquement le cas de toutes les entreprises.
Il faut distinguer trois mécanismes susceptibles d’intervenir :
| Dispositif | Champ d’intervention | Limite à vérifier |
|---|---|---|
| Assurance catastrophes naturelles | Dommages relevant des événements et biens garantis par le contrat et le cadre légal | Catégorie du risque, franchises, exclusions et conditions particulières |
| Aide publique régionale | Certains dommages répondant aux conditions du régime régional applicable | Reconnaissance éventuelle, catégories admissibles, exclusions et plafonds |
| Garanties contractuelles complémentaires | Pertes d’exploitation, frais supplémentaires ou autres risques expressément couverts | Déclenchement, durée d’indemnisation, montants assurés et restrictions |
Le Fonds des calamités ne constitue pas une assurance universelle. En Wallonie, les mécanismes d’aide sont encadrés par des conditions spécifiques et peuvent exclure des biens assurables appartenant à des personnes morales. La situation doit aussi être examinée selon la Région compétente.
Avant de considérer votre entreprise comme protégée, examinez les définitions des événements garantis, les plafonds par sinistre, les franchises, le traitement des dommages indirects et l’existence d’une garantie pertes d’exploitation. Vérifiez également si un refus ou une restriction de couverture concerne certaines constructions situées en zone à risque d’inondation.
Enfin, la force majeure ne dispense pas automatiquement de toutes les obligations contractuelles. Son application dépend des circonstances, des règles applicables et des clauses convenues. Une impossibilité temporaire de livrer ne suffit pas, à elle seule, à établir un droit à indemnisation.
Cette distinction juridique prend toute son importance lorsqu’une catastrophe touche simultanément les bâtiments, les fournisseurs et les clients d’une entreprise, comme l’ont illustré les inondations wallonnes de 2021.
Pourquoi les inondations de juillet 2021 ont fragilisé tant d’entreprises wallonnes non préparées ?
Les inondations de juillet 2021 en Wallonie ont révélé la vulnérabilité des entreprises confrontées simultanément à des dommages matériels, à l’interruption de leur activité et à des difficultés de redémarrage. Pour une PME, l’absence de solution de repli, la concentration des stocks sur un seul site et une couverture d’assurance insuffisante peuvent transformer une catastrophe ponctuelle en crise durable.
Cet événement constitue un cas d’école pour analyser les risques auxquels sont exposées les petites structures économiques. Les locaux commerciaux, les ateliers, les équipements et les voies d’accès peuvent être affectés en même temps, réduisant les possibilités de reprise immédiate.
Le chiffre parfois avancé de 40 % d’entreprises wallonnes ruinées ou ayant définitivement fermé faute de préparation ne peut pas être considéré comme une statistique établie sur la base des sources disponibles. Il serait donc trompeur de l’utiliser comme mesure de l’impact réel de ces inondations.
Les principaux facteurs de vulnérabilité à examiner sont les suivants :
- La dépendance à une implantation unique : une entreprise sans site de secours peut se retrouver privée de toute capacité de production.
- La concentration des marchandises et du matériel à faible hauteur, qui expose une part importante du patrimoine à l’eau.
- L’absence de copies des données conservées hors des locaux, compliquant la reprise administrative et commerciale.
- Une garantie pertes d’exploitation absente ou inadaptée, laissant à la charge de l’entreprise une partie du coût de l’arrêt.
- Des fournisseurs et prestataires eux-mêmes touchés par l’événement, ralentissant le réapprovisionnement et les réparations.
Ces facteurs constituent une grille d’analyse des vulnérabilités ; ils ne démontrent pas que chaque entreprise sinistrée en 2021 a subi les mêmes difficultés. La localisation, l’intensité du phénomène, les actifs exposés et les possibilités de repli doivent être évalués séparément.
Les limites de l’indemnisation publique sont également instructives. En Wallonie, les conditions d’indemnisation des dommages par le Service public de Wallonie distinguent les catégories de biens admissibles selon la nature de la calamité. Pour les personnes morales, les biens qui pouvaient être couverts par un contrat d’assurance peuvent être exclus de l’aide à la réparation.
« Aucune aide à la réparation n’est accordée lorsque les biens endommagés appartiennent à des personnes morales ET qu’ils pouvaient être couverts par un contrat d’assurance. »
La reconnaissance d’une calamité et les modalités d’une intervention publique doivent donc être étudiées événement par événement. Elles ne garantissent ni le remboursement intégral des pertes professionnelles ni le financement du chiffre d’affaires non réalisé.
La principale leçon opérationnelle consiste à prévoir la reprise avant le sinistre : accès distant aux données, possibilités de livraison alternatives, inventaire actualisé des biens et financement des dépenses indispensables au redémarrage.
La première de ces mesures consiste à connaître précisément l’exposition de ses bâtiments, car un risque mal identifié ne peut pas être correctement intégré aux décisions d’investissement et d’assurance.
Comment vérifier si votre zone d’activité est classée à risque d’inondation en Belgique ?
Pour vérifier l’exposition d’un site professionnel belge aux inondations, consultez la cartographie officielle de la Région où se trouve le bâtiment, localisez précisément la parcelle et examinez les types d’aléas représentés. Complétez cette consultation par les informations communales et une inspection du bâtiment, car une carte d’aléa ne suffit pas à déterminer tous les risques possibles.
Les sources cartographiques à utiliser diffèrent selon l’implantation de l’entreprise. En Wallonie, le Service public de Wallonie publie des données officielles sur les inondations par débordement de cours d’eau et par ruissellement. En Flandre, les informations régionales doivent être recherchées dans les outils géographiques flamands et les ressources hydrologiques officielles. À Bruxelles, les cartes de risques environnementaux relèvent notamment de Bruxelles Environnement.
Pour la Wallonie, la cartographie officielle de l’aléa d’inondation en Wallonie distingue quatre niveaux d’aléa : très faible, faible, moyen et élevé. Cette représentation combine la récurrence du phénomène et son importance, notamment la profondeur d’eau ou le débit de pointe.
Cette cartographie a été approuvée par le Gouvernement wallon le 4 mars 2021. Les classes wallonnes ne doivent pas être confondues avec un classement uniforme en zones A, B ou C applicable à toute la Belgique.
Une méthode pratique consiste à identifier l’adresse exacte de chaque bâtiment, consulter les données régionales, relever les niveaux d’aléa et conserver une copie datée des résultats. Comparez ensuite la situation cartographique avec la position des accès, du matériel électrique, des réserves et des locaux techniques.
Il faut également distinguer les différentes causes possibles d’inondation. Un bâtiment peut être éloigné d’un cours d’eau, mais exposé à un ruissellement intense lié à la pente du terrain ou à l’imperméabilisation des surfaces. D’autres phénomènes, comme certaines remontées d’eau souterraine, nécessitent une analyse complémentaire.
Le classement cartographique peut avoir des conséquences sur l’appréciation du risque par l’assureur et sur certains projets urbanistiques. Toutefois, il ne détermine pas à lui seul une prime, une franchise ou une décision d’indemnisation. Ces éléments doivent être confirmés auprès de l’assureur et, pour les questions d’aménagement, de l’autorité compétente.
Pour approfondir l’évaluation, demandez à la commune les informations disponibles sur les sinistres passés, contrôlez l’historique connu du bâtiment et vérifiez si des prescriptions spécifiques concernent les travaux envisagés.
Une fois le risque identifié, la priorité est de réduire les pertes potentielles, notamment en évitant de concentrer les actifs les plus importants dans les zones basses du bâtiment.
L’erreur des entrepreneurs qui stockent au sous-sol et perdent des dizaines de milliers d’euros en une nuit
Stocker des marchandises, des archives ou du matériel informatique dans un sous-sol peut sembler économique, mais cette organisation concentre des actifs vulnérables dans une zone potentiellement exposée à l’eau. En cas d’inondation, les pertes matérielles peuvent s’accompagner d’un arrêt d’activité. Le coût réel dépasse alors la simple valeur des biens détériorés.
Un local souterrain disponible présente un avantage apparent : il évite de louer une surface supplémentaire ou de réorganiser un espace de vente. Pourtant, cette économie doit être comparée au coût d’une interruption des opérations et au prix du remplacement des biens stratégiques.
L’analyse doit porter en priorité sur la criticité des actifs, et non uniquement sur leur valeur comptable. Un serveur peut avoir une valeur de remplacement relativement limitée tout en assurant des fonctions indispensables à l’entreprise. À l’inverse, certaines marchandises peuvent être facilement réapprovisionnées si leur fournisseur reste opérationnel.
Les mesures préventives peuvent être organisées par niveau d’investissement :
| Type d’action | Mesure envisageable | Point de vigilance |
|---|---|---|
| Réorganisation interne | Déplacer les archives et équipements critiques vers un niveau moins exposé | Capacité de stockage et accessibilité |
| Protection matérielle simple | Installer des rayonnages adaptés et surélever les marchandises | Hauteur d’eau possible et stabilité des structures |
| Protection du bâtiment | Étudier des batardeaux ou dispositifs limitant l’entrée d’eau | Étanchéité, pression de l’eau et configuration des accès |
| Sécurisation technique | Faire étudier la mise en sécurité des équipements électriques | Intervention d’un professionnel qualifié |
| Protection numérique | Conserver des sauvegardes distinctes, sécurisées et restaurables | Confidentialité, disponibilité et essais de restauration |
Les solutions de protection physique doivent être adaptées aux caractéristiques du bâtiment. Un dispositif empêchant l’eau d’entrer n’est pas systématiquement approprié lorsque la pression extérieure risque de compromettre la stabilité d’un ouvrage.
Scénario hypothétique : calculer l’exposition financière d’un sous-sol
Une PME fictive conserve au sous-sol 35 000 € de stock, 12 000 € de matériel et 3 000 € d’archives et équipements divers. Un épisode d’inondation détruit l’ensemble, soit 50 000 € de dommages matériels dans cette hypothèse.
Si la reprise entraîne également 15 000 € de charges ou pertes économiques non compensées, l’impact financier total atteint 65 000 € avant prise en compte d’éventuelles indemnisations. Ces montants sont exclusivement pédagogiques : ils ne représentent aucune statistique belge ni une estimation de garantie.
Sur le plan assurantiel, il ne faut pas présumer que les biens entreposés en cave sont systématiquement exclus. Certaines polices prévoient des restrictions, des conditions particulières ou des exigences de prévention. Une indemnisation peut dépendre du type de bien, de la cause du sinistre et des engagements contractuels effectivement applicables.
Transmettez donc à votre courtier un descriptif exact des espaces de stockage, de leurs usages et de leur exposition. Demandez une confirmation écrite des garanties applicables aux marchandises, archives et équipements conservés au sous-sol.
La protection matérielle réduit l’ampleur des dommages possibles. Elle doit néanmoins être intégrée à une organisation capable de poursuivre les activités essentielles si le bâtiment devient temporairement inutilisable.
Comment créer un plan de continuité d’activité (PCA) en 5 étapes pour résister à une catastrophe naturelle
Un plan de continuité d’activité permet à une entreprise de maintenir ses fonctions essentielles ou de les reprendre dans des conditions définies après une catastrophe. Sa construction repose sur cinq étapes pratiques : identifier les activités critiques, analyser les dépendances, prévoir les solutions de repli, organiser la communication et tester les procédures. Le document doit préciser les responsabilités et les moyens disponibles.
Pour une PME belge, l’objectif n’est pas de produire un dossier administratif complexe, mais de disposer d’instructions utilisables en situation dégradée. Le PCA peut prendre la forme d’un document relativement court, complété par des annexes opérationnelles régulièrement actualisées.
La norme ISO 22301 sur le management de la continuité d’activité fournit un cadre international pour organiser la préparation, la gestion et le rétablissement après une interruption. Elle ne constitue pas une obligation légale générale applicable à toutes les PME belges. Les cinq étapes présentées ici correspondent à une adaptation pratique, et non à une reproduction exhaustive de la norme.
Identifier les activités indispensables et leurs délais de reprise
Une analyse d’impact sur l’activité, souvent désignée par le sigle BIA, aide à déterminer quelles opérations doivent être rétablies en premier. La facturation, la production, la gestion des commandes ou l’accès aux données clients n’ont pas nécessairement le même délai acceptable d’interruption.
Cette analyse doit préciser les ressources nécessaires à chaque fonction : personnel, électricité, réseau informatique, bâtiments, fournisseurs et équipements. Elle permet ensuite de choisir des solutions de secours proportionnées aux conséquences d’un arrêt.
Prévoir les solutions de secours et leur déclenchement
Un PCA opérationnel précise qui décide de fermer un site, comment mettre le personnel en sécurité et à quelles conditions une activité peut reprendre. Les procédures doivent distinguer l’urgence immédiate, les premières mesures de stabilisation et le fonctionnement provisoire.
Selon l’activité, les solutions peuvent comprendre le télétravail, un site alternatif, un fournisseur de remplacement ou l’utilisation d’une application accessible à distance. Chacune doit être réaliste et vérifiée en amont.
Le plan doit également contenir les coordonnées des assureurs et courtiers, les références contractuelles, les consignes de déclaration ainsi que les modalités de conservation des preuves : photographies, inventaires, factures et éléments comptables.
Checklist : construire votre PCA en cinq actions vérifiables
- Réalisez une analyse d’impact : dressez un tableau des activités critiques avec, pour chacune, la durée maximale d’interruption acceptable et un responsable identifié.
- Cartographiez les dépendances : établissez une liste des fournisseurs, équipements, applications, personnels clés et ressources indispensables, avec leurs possibilités de remplacement.
- Documentez les procédures d’urgence et de repli : rédigez une fiche précisant les critères de déclenchement, les personnes responsables et les solutions alternatives disponibles.
- Préparez la communication et les justificatifs : constituez un annuaire de crise accompagné de modèles de messages et d’un dossier d’assurance et de comptabilité accessible en sécurité.
- Testez le dispositif : organisez un exercice simulant l’indisponibilité des locaux, consignez les difficultés constatées et établissez un plan de correction daté.
Un exercice sur table peut notamment partir d’une situation simple : l’entreprise ne peut plus accéder à son bâtiment pendant plusieurs jours. Les participants doivent expliquer comment ils protégeraient les salariés, retrouveraient les données et continueraient à traiter les commandes.
Un PCA documenté peut également faciliter les discussions avec les partenaires financiers et l’assureur. Il ne garantit cependant ni réduction de prime ni acceptation automatique d’une couverture.
Les exercices doivent aussi envisager des incidents plus fréquents et moins spectaculaires qu’une catastrophe reconnue, notamment les dégâts des eaux qui peuvent immobiliser les mêmes équipements.
Pourquoi les dégâts des eaux sont la première cause de sinistre professionnel en Belgique ?
Les dégâts des eaux constituent un risque majeur pour les entreprises belges, mais les sources disponibles ne permettent pas d’affirmer qu’ils occupent systématiquement la première place de tous les sinistres professionnels. Leur gravité tient à la diversité des causes possibles et aux conséquences sur les bâtiments, les marchandises et l’activité. Identifier l’origine de l’eau est déterminant pour choisir la garantie d’assurance applicable.
Un dégât des eaux peut provenir d’une rupture de canalisation, d’une infiltration par la toiture, du gel d’une installation ou d’un événement météorologique. Ces situations ne sont pas nécessairement couvertes par la même garantie, même lorsque les dommages visibles se ressemblent.
Une fuite interne peut relever de la garantie dégâts des eaux classique, tandis qu’une inondation extérieure peut relever des dispositions relatives aux catastrophes naturelles. Une toiture endommagée par une tempête nécessite une analyse des garanties couvrant cet événement et ses conséquences.
Le sinistre peut également entraîner des dommages secondaires : installations électriques inutilisables, serveurs arrêtés, stocks invendables ou impossibilité d’accueillir la clientèle. Une couverture du bâtiment ne suffit donc pas nécessairement à compenser les répercussions économiques.
La prévention repose sur des contrôles ciblés :
- Inspecter les toitures, les raccordements et les systèmes d’évacuation des eaux pluviales.
- Entretenir les canalisations et protéger les installations exposées au gel.
- Repérer les écoulements anormaux et envisager des dispositifs de détection de fuite.
- Éviter de conserver les équipements sensibles directement au niveau du sol.
- Documenter les opérations de maintenance et signaler les changements significatifs de risque à l’assureur.
Ces mesures peuvent contribuer à la prévention et à l’appréciation du risque, sans entraîner automatiquement une diminution de la prime. Les éventuelles exigences contractuelles doivent être examinées avec le courtier.
Le PCA doit prévoir une procédure utilisable même pour un dégât des eaux limité : isoler la zone dangereuse, protéger les personnes, contacter les intervenants appropriés, conserver les preuves et activer les moyens de reprise.
Cette vigilance permet de réduire les risques matériels, mais elle laisse subsister une autre question : combien de temps l’entreprise peut-elle supporter une interruption avant que sa situation financière ne devienne critique ?
Pourquoi une période d’indemnisation de 6 mois est insuffisante pour de nombreux sinistres majeurs en Belgique ?
Une période maximale d’indemnisation de six mois peut être insuffisante lorsque la reprise d’une entreprise dépend de travaux importants, du remplacement d’équipements, d’autorisations administratives ou du retour de la clientèle. La durée doit être déterminée à partir des besoins réels de rétablissement de l’activité, et pas uniquement du délai de réparation des bâtiments.
Dans une garantie pertes d’exploitation, la période maximale d’indemnisation de 6 mois fixe la limite temporelle prévue au contrat. Le versement dépend également du sinistre garanti, du montant de perte admissible et des autres conditions contractuelles.
La réparation physique d’un local ne marque pas toujours la fin des difficultés économiques. Une entreprise peut récupérer son bâtiment sans disposer immédiatement de ses machines, de son stock ou d’une capacité commerciale comparable à celle précédant l’événement.
Plusieurs facteurs peuvent prolonger la reprise :
- La nécessité d’études ou d’autorisations avant certains travaux.
- La disponibilité limitée des entrepreneurs et équipements après un sinistre régional étendu.
- Les délais de livraison de machines ou de composants spécifiques.
- La dépendance à des fournisseurs touchés par le même événement.
- Le temps nécessaire pour retrouver les clients et reconstituer les commandes.
Aucune statistique vérifiée fournie ne permet d’établir que six mois seraient insuffisants pour 70 % des sinistres majeurs en Belgique. Ce pourcentage ne doit donc pas servir à dimensionner une garantie.
Simulation hypothétique : une reprise plus longue que la période garantie
Une entreprise fictive subit un sinistre couvert entraînant trois mois de travaux, suivis de quatre mois supplémentaires pour recevoir, installer et remettre en service ses équipements. Sa reprise opérationnelle intervient après sept mois dans cet exemple simplifié.
Si son contrat fixe une période maximale d’indemnisation de six mois, la perte économique du septième mois peut rester hors de cette limite temporelle, même si elle résulte de difficultés de rétablissement. Le calcul effectif dépend toujours des clauses, des justificatifs et de l’évolution de l’activité.
Il convient également de distinguer chiffre d’affaires perdu et perte financière indemnisable. Les contrats reposent sur des définitions précises, souvent liées à la marge brute d’assurance, aux charges qui continuent et aux dépenses supplémentaires admises. Le chiffre d’affaires non réalisé ne correspond pas automatiquement au montant versé.
La franchise peut elle aussi être exprimée en temps ou selon d’autres modalités. Un délai de carence de 72 heures, lorsqu’il existe, constitue une clause particulière à examiner, et non une règle identique pour toutes les assurances professionnelles.
Pour choisir une durée adaptée, demandez plusieurs simulations fondées sur vos délais réalistes de reconstruction, de remplacement et de reconquête commerciale. Comparez ensuite les périodes offertes et les primes correspondantes.
La durée de couverture n’est toutefois qu’un volet de la protection financière. La survie de l’entreprise dépend aussi des ressources disponibles avant et pendant les éventuels versements de l’assureur.
À retenir avant de sécuriser les revenus de l’entreprise
- Les dommages matériels et les conséquences économiques d’un arrêt d’activité doivent être examinés séparément dans les contrats.
- La période d’indemnisation doit refléter la reprise réelle des opérations, y compris les délais techniques et commerciaux.
- Une trésorerie accessible et des justificatifs comptables fiables restent indispensables même lorsqu’une assurance adaptée a été souscrite.
Comment garantir le revenu de votre entreprise belge pendant un arrêt d’activité forcé ?
Pour sécuriser les revenus d’une entreprise belge pendant un arrêt forcé, il faut combiner une assurance pertes d’exploitation correctement dimensionnée, des ressources de trésorerie et des solutions de maintien de l’activité. Les aides publiques peuvent parfois compléter cet ensemble, mais leur attribution dépend de conditions spécifiques. Aucune source unique ne garantit le maintien intégral du revenu après une catastrophe.
La première précaution consiste à distinguer les différentes ressources mobilisables. Leur disponibilité, leur rapidité et leur objectif ne sont pas identiques.
| Solution | Fonction principale | Conditions et limites |
|---|---|---|
| Assurance pertes d’exploitation | Compenser certaines conséquences économiques d’une interruption garantie | Événement couvert, base de calcul, montant assuré, franchise et durée maximale |
| Assurance dommages matériels | Financer certains dommages aux bâtiments, équipements ou stocks | Garanties souscrites, exclusions, franchises et plafonds |
| Aide publique applicable | Contribuer à la réparation de certaines catégories de dommages admissibles | Régime régional, événement concerné, conditions d’éligibilité et plafonds |
| Réserves de trésorerie | Assurer la disponibilité immédiate de liquidités | Montant réellement disponible et durée de consommation |
| Ligne de crédit négociée | Apporter un financement temporaire complémentaire | Accord bancaire, conditions financières et capacité de remboursement |
Les mécanismes publics liés aux calamités naturelles varient selon la Région et l’événement. Il faut notamment distinguer les aides destinées à certains dommages matériels d’un éventuel soutien économique exceptionnel. Aucune prime ou avance ne doit être présumée acquise sans vérification du dispositif effectivement applicable.
Pour dimensionner la trésorerie, identifiez les charges qui continueraient malgré l’arrêt : salaires et cotisations, loyers, remboursements, abonnements essentiels et dépenses nécessaires à la reprise. Comparez-les aux liquidités mobilisables et aux encaissements encore probables.
À titre de calcul purement hypothétique, une PME supportant 18 000 € de décaissements incompressibles par mois, sans aucune entrée d’argent ni dépense supplémentaire, aurait besoin de 54 000 € pour financer trois mois d’arrêt. Ce calcul illustre une méthode, sans constituer une réserve recommandée à toutes les entreprises.
La préparation doit aussi porter sur les conditions de règlement des fournisseurs et des clients. Des possibilités de report négociées à l’avance, une facturation suivie et une documentation comptable accessible peuvent contribuer à limiter les tensions de trésorerie.
En présence d’une assurance pertes d’exploitation, conservez notamment les comptes annuels, les situations comptables, les historiques de ventes, les commandes en cours et les éléments permettant d’expliquer la diminution d’activité. Ces documents facilitent l’évaluation de la perte suivant les dispositions du contrat.
Enfin, les revenus de l’entreprise doivent être distingués des revenus personnels du dirigeant. Une garantie souscrite par une société ne couvre pas automatiquement la rémunération personnelle ou les autres besoins financiers d’un indépendant. Selon le statut et les contrats, des protections complémentaires peuvent nécessiter une analyse spécifique.
La décision la plus utile consiste à réaliser un scénario de crise financière : absence d’accès aux locaux, baisse brutale des ventes, maintien des charges et délai avant le rétablissement de l’activité. Ce scénario doit être confronté aux garanties existantes et aux ressources financières réellement accessibles.
Pour passer à l’action, réunissez votre courtier, votre comptable et le responsable opérationnel de l’entreprise autour d’un même scénario d’interruption. Faites préciser les garanties, les besoins de trésorerie, les responsabilités et les solutions de repli, puis consignez les décisions dans votre plan de continuité.
Une entreprise belge doit-elle obligatoirement souscrire une assurance contre les catastrophes naturelles ?
Il n’existe pas d’obligation générale de souscrire une assurance incendie pour toutes les entreprises belges. En revanche, lorsqu’un contrat d’assurance incendie couvre des risques simples, il doit inclure une garantie catastrophes naturelles selon le cadre légal applicable. Certaines obligations de souscription peuvent découler de règles spécifiques ou d’engagements contractuels.
Un bâtiment situé hors d’une zone inondable cartographiée est-il à l’abri ?
Non. L’absence de classement sur une carte officielle ne garantit pas l’absence de risque. Des ruissellements localisés, des problèmes d’évacuation ou d’autres mécanismes d’inondation peuvent affecter une parcelle. Une inspection du bâtiment et la consultation des informations locales restent nécessaires.
Le Fonds des calamités rembourse-t-il les marchandises d’une PME après une inondation ?
Pas automatiquement. Les règles dépendent de la Région, de l’événement et de la catégorie des biens. En Wallonie, l’aide à la réparation peut notamment être exclue pour des biens appartenant à une personne morale lorsqu’ils pouvaient être couverts par une assurance. Chaque demande nécessite une vérification des conditions applicables.
Une PME peut-elle élaborer un PCA sans certification ISO 22301 ?
Oui. Une PME peut élaborer et tester un plan de continuité sans disposer d’une certification ISO 22301. L’essentiel est de documenter ses activités critiques, ses responsables, ses dépendances et ses procédures de secours. La norme peut servir de référence méthodologique, sans être une obligation générale pour toutes les PME belges.
Quand faut-il prévenir son assureur après une catastrophe naturelle ?
Il faut déclarer le sinistre dans les conditions et délais prévus par le contrat et les règles applicables, sans retard injustifié. Dès que la sécurité des personnes est assurée, il est utile de contacter l’assureur ou le courtier, de photographier les dommages et de conserver les justificatifs. Le délai exact doit être vérifié dans la police concernée.