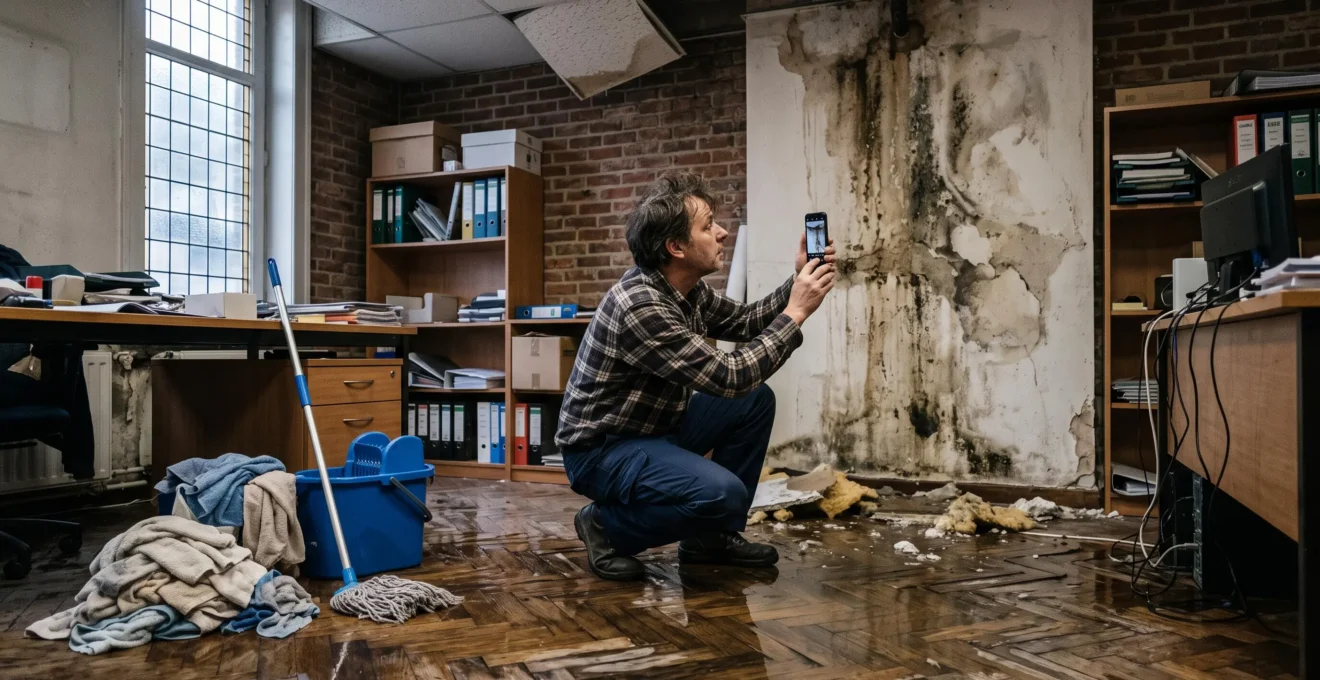
Votre commerce vient de subir un dégât des eaux, un incendie ou un cambriolage ? Les premières décisions peuvent influencer directement votre indemnisation. Entre la sécurisation des locaux, la déclaration à l’assureur et la conservation des preuves, chaque démarche doit être menée dans un ordre cohérent, sans attendre que le montant des dommages soit définitivement connu.
En Belgique, la loi du 4 avril 2014 relative aux assurances encadre notamment les obligations de déclaration et de limitation des conséquences d’un sinistre. Mais le montant finalement versé dépend aussi des garanties souscrites, des exclusions, des franchises et de la qualité du dossier présenté.
La priorité consiste donc à protéger les personnes, empêcher l’aggravation des dommages, avertir rapidement l’assureur et constituer un dossier vérifiable. Cette méthode permet de défendre les pertes matérielles tout en préparant, lorsque le contrat le prévoit, une indemnisation des conséquences économiques de l’arrêt d’activité.
Sinistre professionnel : les réflexes essentiels pour protéger votre indemnisation
- Déclarez rapidement : informez votre assureur dès que raisonnablement possible, vérifiez votre délai contractuel et conservez une confirmation écrite.
- Préservez les preuves : photographiez les dommages, établissez un inventaire et rassemblez les factures avant toute remise en état non urgente.
- Défendez chaque poste indemnisable : examinez le rapport d’expertise, les franchises, les plafonds et les garanties de perte d’exploitation avant d’accepter une proposition.
- Comment déclarer un sinistre professionnel en Belgique : les étapes clés à suivre dans les 48 heures
- Déclaration tardive : comment le retard fragilise réellement votre indemnisation
- Expert d’assurance mandaté par l’assureur vs expert indépendant : qui défend vos intérêts en Belgique ?
- Les preuves documentaires oubliées qui bloquent l’indemnisation des entreprises belges
- Comment négocier avec votre assureur belge pour optimiser le montant de votre indemnisation
- Pourquoi les dégâts des eaux sont la première cause de sinistre professionnel en Belgique
- Pourquoi une période d’indemnisation de 6 mois est souvent insuffisante pour un sinistre majeur en Belgique
- Comment garantir le revenu de votre entreprise belge pendant un arrêt d’activité forcé
Comment déclarer un sinistre professionnel en Belgique : les étapes clés à suivre dans les 48 heures
Pour déclarer efficacement un sinistre professionnel en Belgique, sécurisez immédiatement les lieux, photographiez les dommages, avertissez votre assureur par le canal prévu au contrat et confirmez votre déclaration par écrit. Les 48 premières heures constituent une période opérationnelle particulièrement utile, mais elles ne correspondent pas à un délai légal universel applicable à tous les contrats.
Commencez par écarter les dangers pour les personnes. En présence d’un risque électrique, d’un incendie ou d’une fuite importante, contactez les services d’urgence ou les professionnels compétents. Prenez ensuite les mesures raisonnables pour limiter les dégâts, sans exposer quiconque à un danger supplémentaire.
Avant de déplacer les biens, réalisez des photographies générales puis détaillées. Notez la date de découverte, l’emplacement des dommages, les circonstances observées et les premières interventions. Distinguez ce que vous avez personnellement constaté des causes encore supposées.
L’article 74 de la loi belge du 4 avril 2014 relative aux assurances prévoit une déclaration dès que possible et dans le délai fixé par le contrat. Il protège également l’assuré lorsque la déclaration a été effectuée aussi rapidement qu’il était raisonnablement possible de le faire. L’article 75 impose des mesures raisonnables pour prévenir et atténuer les conséquences du sinistre.
Une première notification peut être suivie de documents complémentaires. Il est préférable de communiquer rapidement les faits connus et de signaler clairement les éléments restant à vérifier plutôt que de présenter une estimation incertaine comme définitive.
Votre dossier de déclaration en cinq actions vérifiables
- Sécurisez les locaux : consignez dans une fiche datée les dangers identifiés et les interventions urgentes effectuées.
- Photographiez les dommages : créez un dossier de photographies classées par zone, équipement et date.
- Vérifiez le contrat : relevez le numéro de police, les coordonnées de déclaration et la clause indiquant le délai applicable.
- Déclarez le sinistre : transmettez les faits connus et conservez l’accusé de réception, le courriel ou la référence du dossier.
- Préparez l’expertise : établissez un premier inventaire des pertes et une liste des documents manquants à transmettre.
Une déclaration rapide et transparente facilite l’instruction du dossier. Si certaines informations restent indisponibles, expliquez-le par écrit et transmettez les compléments sans retard. Cette traçabilité devient particulièrement importante lorsque la déclaration intervient après le délai prévu.
Déclaration tardive : comment le retard fragilise réellement votre indemnisation
En Belgique, une déclaration tardive n’entraîne pas automatiquement une réduction de l’indemnisation. Selon l’article 76 de la loi relative aux assurances, l’assureur peut réduire sa prestation à concurrence du préjudice que le non-respect des obligations légales lui a causé. Il faut donc distinguer le simple dépassement d’un délai, ses conséquences réelles et une éventuelle intention frauduleuse.
Le retard peut néanmoins fragiliser les preuves. Une infiltration ancienne peut avoir disparu après réparation, des marchandises endommagées peuvent avoir été éliminées et les circonstances exactes du sinistre devenir difficiles à reconstituer. Ces difficultés compliquent l’évaluation, indépendamment de toute sanction contractuelle ou légale.
Pour justifier les circonstances d’une déclaration tardive, identifiez précisément la raison du décalage :
- Sinistre découvert ultérieurement : conservez les éléments démontrant quand les dommages sont devenus visibles, tels que photographies, échanges avec le personnel ou rapport d’intervention.
- Impossibilité matérielle de déclarer : documentez l’hospitalisation, l’inaccessibilité des locaux ou toute circonstance empêchant raisonnablement la démarche.
- Mauvaise compréhension du délai : indiquez les faits sans les dissimuler, tout en sachant que l’ignorance d’une clause ne neutralise pas automatiquement ses effets.
Pour un dommage progressif, il est essentiel de distinguer la date possible de son apparition, la date de sa découverte et celle de la notification. La couverture du dommage progressif et l’appréciation du délai de déclaration constituent deux questions différentes.
Cas pratique hypothétique : une fuite découverte après fermeture
Un indépendant ferme son atelier pendant plusieurs jours. À son retour, il découvre des cartons détrempés et une canalisation défectueuse. Il photographie les lieux, appelle un plombier puis avertit son assureur.
Le dossier doit distinguer la date inconnue du début de la fuite de la date documentée de découverte. Les photographies, la facture d’intervention et les échanges professionnels peuvent aider à expliquer la chronologie. Ils ne garantissent toutefois pas la couverture du sinistre.
Si l’assureur invoque un retard, demandez-lui de préciser le fondement de sa position et le préjudice qu’il estime avoir subi. Répondez par une chronologie factuelle accompagnée des justificatifs disponibles, sans modifier artificiellement les dates.
La transparence protège davantage le dossier qu’une chronologie arrangée. Une fois le retard expliqué, la prochaine difficulté consiste souvent à établir correctement l’origine, l’étendue et la valeur des dommages lors de l’expertise.
Expert d’assurance mandaté par l’assureur vs expert indépendant : qui défend vos intérêts en Belgique ?
L’expert mandaté par l’assureur évalue les dommages dans le cadre de la mission confiée par celui-ci. L’expert choisi par l’entreprise assure, quant à lui, une analyse au service des intérêts de l’assuré, dans les limites de sa mission. En Belgique, les deux parties peuvent désigner leur expert ; le recours à un contre-expert devient particulièrement pertinent lorsque les dommages sont complexes ou contestés.
L’expert de l’assureur peut examiner la cause du sinistre, constater les destructions, demander des justificatifs et établir une évaluation. Sa désignation par l’assureur ne rend pas ses constatations automatiquement incorrectes. Elle justifie néanmoins de vérifier la méthode retenue et les postes éventuellement oubliés.
Les obligations des experts en assurance présentées par le SPF Economie précisent notamment les informations à communiquer à l’assuré, la remise du procès-verbal d’expertise et les règles encadrant la proposition d’indemnisation.
La décision de recourir à un expert indépendant dépend surtout de la difficulté à défendre le dossier sans assistance technique.
| Critère | Expert mandaté par l’assureur | Expert choisi par l’entreprise |
|---|---|---|
| Mission | Évaluer les dommages pour l’assureur | Examiner et défendre l’évaluation présentée par l’assuré |
| Désignation | Par l’entreprise d’assurance | Par l’assuré |
| Rémunération | Prise en charge par l’assureur mandant | Selon la convention, le contrat et le régime applicable |
| Utilité principale | Constater et chiffrer le sinistre | Vérifier les constats et discuter les désaccords |
| Point de vigilance | Contrôler les postes et hypothèses retenus | Vérifier les honoraires, la compétence et la mission exacte |
Une contre-expertise mérite notamment d’être envisagée lorsque la cause technique reste discutée, que des dommages invisibles sont suspectés, qu’une machine spécialisée doit être remplacée ou que l’évaluation diverge fortement des devis disponibles.
Avant de signer une mission, demandez une proposition écrite détaillant le prix, les prestations et les pouvoirs confiés à l’expert. Vérifiez également la prise en charge éventuelle des honoraires, qui peut dépendre du contrat ou du régime applicable. En cas de désaccord persistant, une expertise contradictoire, l’intervention d’un troisième expert ou une procédure judiciaire peuvent être envisagées selon les circonstances.
L’enjeu n’est pas de multiplier les expertises, mais de disposer d’une évaluation techniquement défendable. Même un excellent expert aura cependant des difficultés à chiffrer correctement des biens dont la possession, l’état ou la valeur ne sont pas documentés.
Les preuves documentaires oubliées qui bloquent l’indemnisation des entreprises belges
Les documents les plus utiles après un sinistre professionnel sont ceux qui établissent l’existence des biens, leur valeur et les conséquences économiques du dommage. Factures d’achat, inventaire photographique et documents comptables constituent trois ensembles probatoires complémentaires. Leur absence ne supprime pas automatiquement le droit à indemnisation, mais peut compliquer le chiffrage et prolonger l’instruction du dossier.
Pour les dommages matériels, une photographie d’un équipement détruit démontre son état apparent, mais pas nécessairement son prix, son âge ou ses caractéristiques. Une facture, un numéro de série, un registre d’immobilisations ou un devis de remplacement apportent des informations supplémentaires.
La police peut prévoir une indemnisation fondée sur la valeur à neuf, une valeur tenant compte de la vétusté ou une autre base contractuelle. Il faut donc relier chaque justificatif au mode d’évaluation réellement prévu, sans supposer qu’un bien ancien sera automatiquement remboursé au prix d’un modèle neuf.
Pour organiser les éléments, classez-les selon la nature du préjudice et la question à laquelle chaque document doit répondre.
| Préjudice | Pièces prioritaires | Utilité |
|---|---|---|
| Locaux et équipements | Photographies, factures, inventaire, devis | Identifier et évaluer les biens endommagés |
| Stocks | Inventaire daté, factures fournisseurs, état des marchandises | Justifier les quantités et les valeurs |
| Perte d’exploitation | Comptes, chiffres d’affaires comparatifs, commandes annulées, charges fixes | Documenter les conséquences économiques |
| Frais de sauvegarde | Factures d’intervention, rapports techniques, preuves de paiement | Expliquer les dépenses engagées pour limiter les dommages |
Conservez autant que possible les éléments endommagés jusqu’à leur examen. Si une intervention urgente exige leur déplacement ou leur élimination pour des raisons de sécurité, documentez préalablement leur état et les raisons de cette décision. Pour les autres réparations, sollicitez les instructions de l’assureur et conservez les échanges.
La prévention documentaire constitue également un investissement utile : photographies périodiques, inventaire à jour et factures numérisées permettent de reconstituer plus facilement un dossier après un événement grave. Conservez idéalement une copie sécurisée hors des locaux exposés au risque.
Un dossier solide transforme la discussion avec l’assureur : au lieu de débattre uniquement d’un montant global, vous pouvez justifier chaque perte et identifier précisément les points restant à résoudre.
Comment négocier avec votre assureur belge pour optimiser le montant de votre indemnisation
Pour négocier une indemnisation professionnelle en Belgique, comparez méthodiquement la proposition de l’assureur avec les dommages constatés, les justificatifs transmis et les garanties souscrites. Contestez les postes précis qui vous semblent sous-évalués, demandez les motifs des exclusions et faites établir des éléments contradictoires lorsque nécessaire. La négociation doit chercher une indemnité justifiée, et non une majoration arbitraire.
Commencez par obtenir le procès-verbal d’expertise et le détail de l’indemnisation proposée. Vérifiez les quantités, les méthodes de valorisation, les coûts de remise en état, la vétusté, les franchises et les plafonds. Une proposition apparemment satisfaisante peut laisser de côté un poste important, comme le nettoyage spécialisé ou le remplacement d’un équipement indispensable.
La méthode la plus efficace consiste à formuler des observations poste par poste. Pour une machine insuffisamment évaluée, joignez par exemple une facture d’origine, les caractéristiques du modèle et un devis de remplacement comparable. Pour des travaux, confrontez le chiffrage retenu à un devis suffisamment détaillé.
Le SPF Economie explique les délais et sanctions de paiement des prestations d’assurance. Les règles diffèrent selon la catégorie d’assurance et la procédure applicable. Dans le régime général de l’assurance de choses qu’il décrit, une expertise contradictoire peut notamment intervenir en cas de contestation du montant, avec des délais encadrant la fixation du dommage et son paiement.
Dans ce même régime, le paiement tardif après l’échéance légale peut entraîner des intérêts calculés selon les dispositions applicables, notamment lorsque le retard est imputable à l’assureur. Il serait toutefois incorrect d’appliquer automatiquement un délai ou une sanction identique à toutes les assurances professionnelles.
Le SPF Economie précise aussi qu’après l’expertise visée par les règles relatives aux experts, l’assuré bénéficie d’un délai de réflexion d’au moins cinq jours ouvrables avant d’accepter la proposition. Ne confondez pas ce temps de réflexion avec le délai de règlement.
Lorsque le désaccord persiste, privilégiez une progression documentée :
- Adressez une contestation écrite au gestionnaire du dossier, avec les pièces justifiant chaque correction demandée.
- Saisissez ensuite le service de réclamation de l’assureur si la réponse reste insatisfaisante.
- Examinez la possibilité de contacter l’Ombudsman des assurances, sous réserve de la recevabilité du litige, ou de recourir à un avocat si le différend nécessite une intervention juridique.
L’Ombudsman peut constituer une voie extrajudiciaire utile, mais sa compétence doit être vérifiée, notamment selon la qualité du demandeur et la nature du contrat. Une expertise technique et un recours juridique n’ont pas nécessairement le même objet.
Une indemnisation optimisée repose sur un raisonnement démontrable. Cette exigence est particulièrement importante pour les dégâts des eaux, où la cause exacte du dommage et son caractère soudain ou progressif sont fréquemment déterminants.
Pourquoi les dégâts des eaux sont la première cause de sinistre professionnel en Belgique
Les dégâts des eaux représentent un risque important pour les locaux professionnels belges, notamment en présence de canalisations vieillissantes, de toitures vulnérables ou d’installations exposées au gel. Leur fréquence peut être importante selon les bâtiments et les portefeuilles assurés, mais les sources disponibles ne permettent pas d’affirmer qu’ils constituent systématiquement la première cause de sinistre professionnel en Belgique.
Un dégât des eaux peut provenir d’une canalisation rompue, d’une infiltration par la toiture, d’une installation sanitaire ou d’une fuite située dans un local voisin. Les conséquences concernent parfois simultanément le bâtiment, les marchandises, les machines et les installations électriques.
La première difficulté consiste à identifier correctement l’origine de l’eau. Une rupture soudaine de canalisation et une infiltration ancienne liée à un défaut d’entretien ne sont pas nécessairement couvertes de la même manière. L’assureur examine alors les circonstances, les exclusions et les éventuelles obligations d’entretien prévues au contrat.
En cas de fuite, faites intervenir un professionnel pour sécuriser l’installation et, si nécessaire, rechercher son origine. Demandez un rapport indiquant les constatations techniques plutôt qu’une simple facture globale. Vérifiez si les frais de recherche et de réparation de la cause sont couverts : ils peuvent relever de postes distincts.
Lorsque l’eau provient d’un voisin, d’une partie commune ou d’un bâtiment loué, conservez les coordonnées des parties concernées et les échanges avec le propriétaire, le syndic ou les assureurs. La responsabilité ne se déduit pas automatiquement du seul emplacement de la fuite ; elle dépend des faits, des obligations applicables et des contrats.
La prévention peut limiter les dommages et renforcer la traçabilité de l’entretien. Contrôlez les canalisations, organisez la surveillance des locaux inoccupés, examinez les points sensibles de toiture et étudiez l’intérêt d’un détecteur de fuite. Une éventuelle incidence sur la prime doit être confirmée par l’assureur plutôt que présumée.
Un dommage matériel maîtrisé ne signifie pas que ses conséquences financières sont terminées. Lorsque l’activité dépend d’un atelier, de marchandises ou d’équipements spécifiques, le délai de reconstruction peut rapidement dépasser la durée de remise en état initialement envisagée.
Pourquoi une période d’indemnisation de 6 mois est souvent insuffisante pour un sinistre majeur en Belgique
Une période d’indemnisation de six mois peut être insuffisante lorsqu’un sinistre majeur impose une reconstruction longue, le remplacement d’équipements spécialisés ou une reprise commerciale progressive. Le bon horizon ne correspond pas seulement au temps nécessaire pour rouvrir les locaux : il doit tenir compte de la durée pendant laquelle l’activité pourrait rester économiquement perturbée, dans les limites prévues au contrat.
La chronologie d’une reprise comporte plusieurs phases. Après les mesures d’urgence viennent l’évaluation des dommages, les décisions de réparation, les commandes d’équipements, les éventuelles autorisations administratives et la remise en service. Une entreprise peut rouvrir avant d’avoir retrouvé sa capacité de production ou sa clientèle antérieure.
Le risque est particulièrement marqué pour les structures dépendant d’un seul site, d’une machine fabriquée sur mesure ou d’un approvisionnement difficile à remplacer. Une période courte peut aussi devenir problématique lorsque les travaux dépendent d’intervenants successifs ou de contraintes techniques importantes.
Pour choisir une durée adaptée, cartographiez les délais propres à votre entreprise :
- Reconstitution matérielle : nettoyage, travaux, livraison et installation d’équipements.
- Reprise opérationnelle : tests, remise en route, disponibilité du personnel et des fournisseurs.
- Reprise commerciale : récupération des commandes, relations clients et capacité de facturation.
Un scénario pédagogique permet de comprendre cette distinction : une entreprise peut remettre son atelier en état pendant les premiers mois, puis continuer à fonctionner à capacité réduite faute de pouvoir relancer immédiatement toutes ses commandes. La garantie ne prolonge pas automatiquement son intervention jusqu’à la reconstitution complète du chiffre d’affaires.
Pour un arrêt partiel, examinez également les conditions des frais supplémentaires d’exploitation : location d’un site temporaire, sous-traitance ou équipements provisoires. Leur prise en charge dépend de leur nécessité, de leur justification et des clauses de la police.
La durée contractuelle doit être choisie en fonction de la vulnérabilité réelle de l’activité et non uniquement de la prime. Mais une durée suffisante n’aura d’effet que si la garantie perte d’exploitation correspond aussi aux pertes financières que l’entreprise doit supporter.
À retenir avant de protéger le revenu de l’entreprise
- La remise en état des biens et le retour à un niveau normal d’activité sont deux objectifs distincts.
- La durée maximale d’indemnisation doit intégrer les contraintes de production, de reconstruction et de clientèle.
- La continuité financière nécessite des justificatifs comptables et une lecture précise des garanties, franchises et frais supplémentaires couverts.
Comment garantir le revenu de votre entreprise belge pendant un arrêt d’activité forcé
Pour protéger le revenu d’une entreprise belge pendant un arrêt forcé, il faut vérifier l’existence et le déclenchement de la garantie perte d’exploitation, identifier les charges qui continuent à courir et documenter la marge ou les revenus perdus selon la formule contractuelle. L’indemnisation des dommages matériels ne couvre pas automatiquement les conséquences financières de l’interruption d’activité.
Une assurance des biens peut financer la réparation de bâtiments ou le remplacement d’équipements sans pour autant prendre en charge les loyers, les salaires maintenus ou la perte de résultat. Ces postes nécessitent une protection adaptée et une démonstration comptable.
La brochure d’Assuralia sur les assurances pour indépendants distingue plusieurs mécanismes d’assurance des pertes d’exploitation, notamment des formules liées au chiffre d’affaires, aux frais fixes et au résultat d’exploitation. Il serait donc inexact d’affirmer que le chiffre d’affaires ne peut jamais servir de base à une couverture.
En pratique, les contrats définissent la formule de calcul applicable et les dépenses admises. Certaines garanties couvrent également des frais supplémentaires raisonnablement engagés pour réduire l’interruption, tandis que d’autres nécessitent une extension spécifique.
La première action financière consiste à établir une situation prévisionnelle des besoins de trésorerie pendant l’arrêt. Identifiez les charges incompressibles, les factures à échéance, les revenus encore réalisables et les dépenses nécessaires pour maintenir une activité partielle.
La documentation comptable doit permettre de distinguer clairement :
- Les recettes perdues ou différées du fait du sinistre.
- Les charges fixes maintenues pendant la perturbation.
- Les dépenses évitées grâce à l’interruption de certaines opérations.
- Les frais supplémentaires nécessaires à la continuité ou à la reprise.
- La franchise, la carence éventuelle, les plafonds et la durée maximale d’indemnisation.
Faites également préciser à l’assureur les modalités de déclaration des pertes successives, les justificatifs attendus et les possibilités d’acompte prévues par le régime applicable. Pour une catastrophe faisant l’objet de mesures publiques particulières, les aides éventuelles doivent être vérifiées séparément, en tenant compte de leurs conditions et de leur articulation avec les assurances.
Si l’entreprise continue partiellement son activité, conservez un suivi distinct des ventes réalisées, des commandes impossibles à honorer et des solutions provisoires utilisées. Ces éléments facilitent l’évaluation du préjudice économique sans confondre perte réelle, chiffre d’affaires simplement reporté et dépense supplémentaire.
Votre prochaine action consiste à ouvrir le contrat d’assurance, relever les garanties effectivement souscrites et établir deux dossiers distincts : les dommages matériels d’un côté, les conséquences économiques de l’autre. Transmettez les premières pièces sans attendre la consolidation complète des pertes, puis faites confirmer par écrit les informations supplémentaires exigées et les prochaines échéances de traitement.
Peut-on obtenir une avance sur indemnisation avant la fin de l’expertise ?
Une avance peut être envisagée selon la catégorie d’assurance, les dispositions applicables et l’état du dossier. Certaines règles belges prévoient des mécanismes d’offre d’avance, notamment en assurance responsabilité civile lorsque le dommage n’est pas entièrement connu. Demandez par écrit à l’assureur si un acompte est possible, sur quelle base il serait calculé et quel effet son acceptation aurait sur le solde restant à discuter.
Faut-il continuer à payer les primes d’assurance pendant la gestion du sinistre ?
La survenance d’un sinistre ne suspend pas automatiquement les obligations de paiement de la prime. Vérifiez les dispositions du contrat et contactez l’assureur avant toute interruption de paiement. La procédure de règlement du sinistre et les obligations relatives au maintien de la couverture doivent être examinées séparément.
Un locataire professionnel doit-il prévenir son propriétaire après un sinistre ?
Le locataire doit examiner les obligations prévues dans son bail et les règles applicables. Prévenir rapidement le propriétaire est particulièrement important lorsque le bâtiment est endommagé ou qu’une réparation urgente relève de sa responsabilité. Conservez une trace écrite de la notification et avertissez parallèlement votre assureur lorsque vos propres garanties peuvent intervenir.
Que faire si l’assureur refuse de communiquer le détail de l’évaluation des dommages ?
Demandez par écrit le procès-verbal d’expertise et les éléments permettant de comprendre le montant proposé. Les règles belges relatives aux obligations des experts prévoient la remise à l’assuré d’une copie du procès-verbal établi par l’expert désigné par l’assureur. Si le différend persiste, utilisez la procédure de réclamation appropriée et examinez l’opportunité d’une assistance indépendante.
Peut-on reprendre son activité avant que l’assureur ait terminé l’évaluation du sinistre ?
Une reprise peut être envisageable si les locaux et équipements sont sûrs et si les éléments nécessaires à l’évaluation des dommages ont été préservés. Informez l’assureur des réparations envisagées, documentez l’état initial et obtenez les accords nécessaires selon votre contrat. Conservez les dépenses engagées pour reprendre l’activité : certaines peuvent relever de garanties de frais supplémentaires, sous conditions.