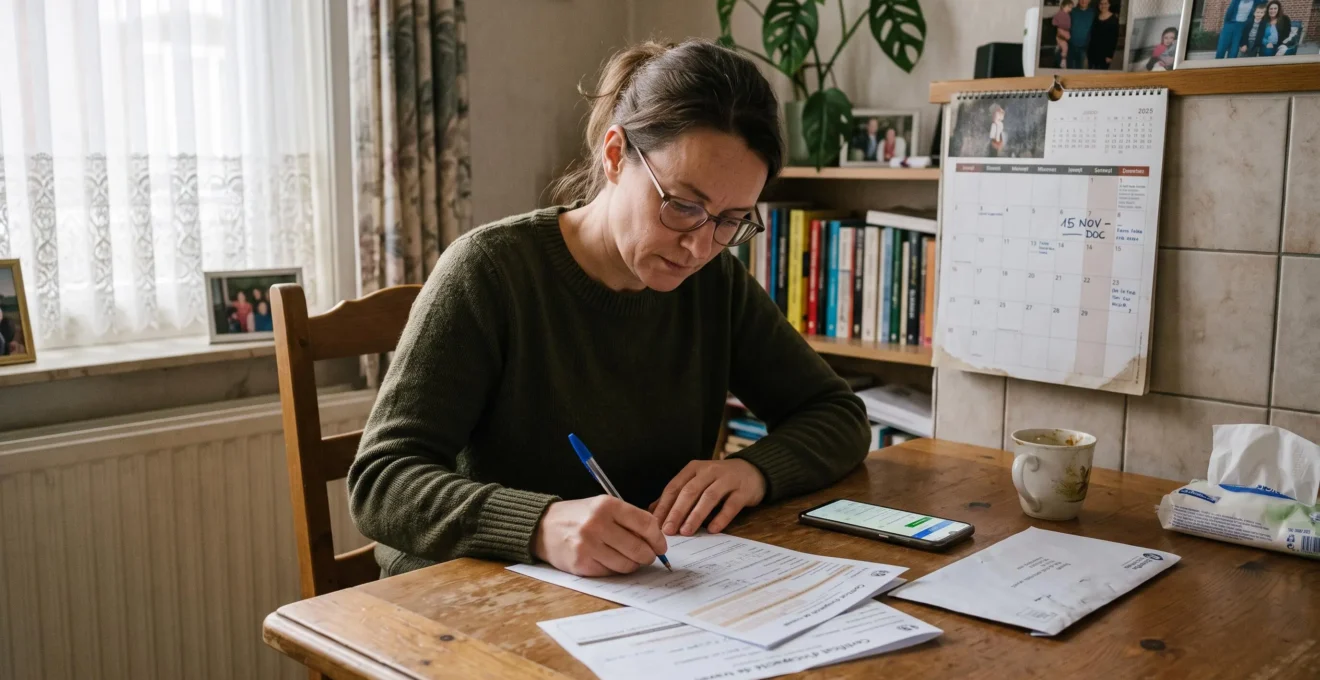
Un arrêt de travail en Belgique ne garantit pas automatiquement le versement des indemnités. Pour préserver vos revenus, trois conditions doivent être réunies : déclarer l’incapacité dans les délais applicables, obtenir sa reconnaissance médicale et remplir les conditions d’assurance correspondant à votre statut professionnel.
Les démarches diffèrent sensiblement entre un ouvrier, un employé et un travailleur indépendant. Un employé dispose normalement de 28 jours civils pour déclarer son incapacité à sa mutualité, contre 14 jours pour un ouvrier et 7 jours pour un indépendant. Ces délais concernent la mutuelle et ne remplacent pas les obligations éventuelles envers l’employeur.
La date de début de l’incapacité, la qualification de l’événement, les contrôles médicaux et le calcul des prestations influencent également les sommes effectivement perçues. Une bonne gestion consiste donc à conserver les preuves de transmission, à vérifier la reconnaissance de l’arrêt et à anticiper les éventuelles périodes de baisse de revenu. Les règles présentées correspondent au cadre belge applicable en octobre 2026.
Arrêt de travail en Belgique : les points essentiels
- Déclarez rapidement : 14 jours civils pour un ouvrier, 28 jours pour un employé et 7 jours pour un indépendant auprès de la mutualité, selon les règles de calcul propres à chaque statut.
- Évitez les pénalités : une déclaration tardive entraîne en principe une réduction de 10 % des indemnités journalières concernées, et non leur suppression automatique.
- Vérifiez votre indemnisation : salaire garanti, indemnité de mutuelle, forfait indépendant et couverture complémentaire obéissent à des règles différentes.
- Conservez votre dossier : certificat médical, preuve d’envoi, décisions de la mutuelle et justificatifs utiles facilitent les vérifications et contestations.
- Comment déclarer votre arrêt de travail à votre mutuelle belge : les 5 étapes obligatoires
- Quels sont les délais réels de déclaration et quel impact sur vos indemnités en Belgique ?
- Arrêt maladie, accident du travail ou maladie professionnelle : quelle qualification en Belgique ?
- Les comportements à éviter pour ne pas perdre vos indemnités d’arrêt de travail en Belgique
- Comment se préparer au contrôle médical de votre mutuelle belge : les 4 points de vigilance
- Pourquoi les indemnités de la mutuelle belge ne couvrent pas toujours la totalité de votre revenu dès le premier jour ?
- Les obligations spécifiques des travailleurs indépendants et entrepreneurs : comment éviter les sanctions et sécuriser vos indemnités
- Comment protéger durablement le budget de votre famille belge lors d’un arrêt de travail prolongé ou d’un décès
Comment déclarer votre arrêt de travail à votre mutuelle belge : les 5 étapes obligatoires
Pour déclarer correctement votre arrêt de travail en Belgique, obtenez rapidement un certificat médical, informez votre employeur si vous êtes salarié, transmettez les informations nécessaires à votre mutualité, vérifiez les dates d’incapacité et conservez les preuves de réception. Ces démarches doivent respecter des délais distincts selon votre statut et les modalités de transmission applicables.
Le certificat médical constate l’incapacité de travail. La déclaration auprès de la mutualité permet d’engager sa reconnaissance dans le régime d’assurance indemnités. Une transmission à l’employeur ne remplace donc pas nécessairement une déclaration à la mutuelle.
- Obtenir le certificat médical. Consultez votre médecin dès le début de l’incapacité. Vérifiez les dates, les informations administratives et le document destiné à chaque interlocuteur. Le volet médical confidentiel destiné à la mutualité ne doit pas être communiqué à l’employeur.
- Informer l’employeur. Si vous êtes salarié, signalez immédiatement votre incapacité selon les règles applicables dans votre entreprise. Fournissez le certificat exigé dans le délai légal ou conventionnel. Un indépendant exerçant seul n’a pas d’employeur à prévenir.
- Déclarer l’incapacité à la mutualité. Respectez le délai de votre catégorie professionnelle. Depuis le 1er janvier 2026, le médecin généraliste doit transmettre électroniquement les certificats d’incapacité de plus de 14 jours et les prolongations à la mutualité, dans le cadre de cette procédure.
- Contrôler la période déclarée. Vérifiez que la date de début, la date de fin et les prolongations correspondent à la réalité médicale. Les délais exprimés en jours civils ou calendrier incluent en principe les week-ends, sous réserve des règles propres à chaque échéance.
- Suivre le dossier. Consultez votre espace mutualiste ou contactez votre organisme pour vérifier la réception, l’enregistrement, les pièces manquantes et la décision relative à votre incapacité.
Le certificat établi par le médecin traitant et la reconnaissance par le médecin-conseil remplissent des fonctions différentes. L’avis médical initial ne constitue pas, à lui seul, une garantie de versement. Pour connaître précisément le régime des salariés, référez-vous à la procédure officielle de déclaration d’incapacité des salariés publiée par l’INAMI.
Votre checklist de déclaration en 5 actions
- Demandez votre certificat médical et conservez une copie avec les dates d’incapacité lisibles.
- Prévenez votre employeur, si applicable, et archivez le courriel ou tout justificatif de notification.
- Vérifiez le délai de votre statut et gardez une preuve datée de transmission à la mutualité, ou de transmission électronique par votre médecin.
- Contrôlez la période d’incapacité enregistrée et notez toute différence dans un relevé de suivi.
- Demandez confirmation de la réception du dossier et conservez la référence ou la réponse de votre mutualité.
Cette organisation permet de détecter rapidement une omission administrative. Elle ne dispense toutefois pas de vérifier les délais propres à votre situation, car une déclaration correctement remplie peut encore être tardive.
Quels sont les délais réels de déclaration et quel impact sur vos indemnités en Belgique ?
Les délais de déclaration d’incapacité à la mutuelle belge varient selon le statut : 14 jours civils pour un ouvrier, 28 jours civils pour un employé et 7 jours civils pour un indépendant. Une déclaration tardive peut réduire de réduction des indemnités journalières en cas de déclaration tardive10 % les indemnités journalières concernées jusqu’au jour de déclaration inclus, sans entraîner automatiquement leur perte totale.
La distinction entre les catégories professionnelles est essentielle. Les délais auprès de l’employeur constituent une obligation séparée, qui dépend notamment de la législation, du règlement de travail et des dispositions applicables.
| Statut | Délai | Point de départ |
|---|---|---|
| Ouvrier salarié | 14 jours civils | Premier jour d’incapacité inclus |
| Employé salarié | 28 jours civils | Premier jour d’incapacité inclus |
| Indépendant | 7 jours civils | Premier jour d’incapacité exclu |
| Demandeur d’emploi au chômage | 7 jours civils | Premier jour d’incapacité exclu |
Lorsque l’échéance tombe un samedi, un dimanche ou un jour férié légal, elle est reportée au premier jour ouvrable suivant. Pendant une hospitalisation, la déclaration peut être effectuée dès la sortie, conformément aux règles de l’INAMI.
10 %
Réduction de principe appliquée aux indemnités journalières concernées en cas de déclaration tardive. Elle porte sur la période indemnisable jusqu’au jour de la déclaration inclus, et non sur toutes les indemnités futures.
INAMI — réglementation relative à la déclaration tardive d’incapacité de travail.
Exemple purement hypothétique : si une personne dispose d’une indemnité journalière de 60 € et que cinq jours indemnisables sont soumis à la réduction, la perte correspond à 5 × 60 € × 10 %, soit 30 €. Ce calcul illustre le mécanisme, sans préjuger de la date d’ouverture des droits ni de la décision individuelle.
Une réduction peut être écartée dans certaines circonstances prévues par les règles de la mutualité, notamment en cas de force majeure ou de faibles revenus du ménage, sous conditions. Une hospitalisation, une impossibilité matérielle documentée ou une autre circonstance exceptionnelle mérite donc d’être signalée avec les justificatifs disponibles.
Pour les indépendants, les règles de déclaration d’incapacité établies par l’INAMI précisent également les conséquences d’un certificat médical établi longtemps après le début de l’arrêt.
Attention à ne pas confondre retard de déclaration et carence d’indemnisation : le premier peut provoquer une sanction financière, tandis que la seconde correspond aux conditions normales d’ouverture du droit ou d’intervention du régime concerné.
Si la mutualité notifie une réduction, demandez son calcul détaillé et les possibilités de réexamen. Identifiez ensuite la nature exacte de l’arrêt, car un accident professionnel peut relever d’un autre circuit d’indemnisation.
Arrêt maladie, accident du travail ou maladie professionnelle : quelle qualification en Belgique ?
En Belgique, une maladie ordinaire relève généralement de l’assurance maladie-invalidité et de la mutualité. Un accident du travail dans le secteur privé est examiné par l’assureur accidents du travail de l’employeur. Une maladie professionnelle relève d’un régime particulier faisant intervenir Fedris selon les conditions applicables. Cette qualification détermine la procédure, les preuves et l’indemnisation.
Une douleur apparue pendant une journée de travail ne suffit pas à caractériser un accident professionnel. Les circonstances, l’événement déclencheur, les lésions médicalement constatées et le lien avec le travail doivent être examinés.
| Maladie ordinaire | Accident du travail | Maladie professionnelle |
|---|---|---|
| Mutualité et médecin-conseil | Employeur et assureur accidents du travail dans le secteur privé ; Fedris dans certaines situations | Fedris pour les procédures relevant de sa compétence |
| Certificat d’incapacité et informations demandées par la mutualité | Déclaration de l’accident, certificat médical de première constatation et circonstances de l’événement | Demande de reconnaissance et éléments médicaux et professionnels établissant l’exposition ou la maladie |
| Déclaration selon le statut ; reconnaissance par la mutualité | Déclaration normalement introduite par l’employeur dans les huit jours à compter du lendemain de l’accident | Instruction selon la procédure de reconnaissance applicable à la maladie concernée |
Dans le secteur privé, l’employeur déclare normalement tout accident qui ne répond pas à la définition d’un accident bénin. L’assureur examine ensuite les circonstances et prend la décision de reconnaissance. Le secteur public relève de procédures distinctes.
Les règles sont détaillées dans la procédure Fedris de déclaration d’un accident du travail dans le secteur privé.
Un accident sur le trajet normal domicile-travail peut relever du régime des accidents du travail. À l’inverse, l’aggravation d’une pathologie préexistante pendant le travail nécessite une analyse plus poussée du lien avec l’activité ou avec un événement précis.
Si votre employeur ne déclare pas un accident pourtant signalé, prenez contact avec Fedris afin de connaître les démarches possibles. Le dépassement du délai de déclaration de huit jours ne supprime pas automatiquement les droits de la victime ; la prescription applicable doit néanmoins être prise en considération.
La qualification peut modifier l’organisme payeur, les règles de compensation et les recours accessibles. Pour un accident reconnu, l’assureur intervient selon un régime propre, qui ne se confond pas avec les indemnités ordinaires de maladie. Évitez donc de déduire votre couverture du seul libellé figurant sur un certificat.
En présence d’une qualification contestée, réunissez les constatations médicales, les circonstances datées et les échanges avec l’employeur ou l’assureur. Une fois le régime identifié, le maintien des indemnités dépend également du comportement pendant l’arrêt.
Les comportements à éviter pour ne pas perdre vos indemnités d’arrêt de travail en Belgique
Pendant un arrêt de travail en Belgique, les principaux risques pour les indemnités concernent la reprise d’une activité incompatible ou non autorisée, le non-respect des contrôles médicaux et la violation d’obligations particulières de disponibilité ou de résidence. Les conséquences ne sont pas identiques dans toutes les situations : elles dépendent du régime applicable et de la décision prise.
Trois familles de comportements méritent une attention particulière.
- Ne pas respecter les modalités d’un contrôle. Le contrôle organisé par l’employeur peut comporter des obligations de disponibilité prévues par le règlement de travail ou une convention collective. Une absence injustifiée peut affecter le salaire garanti selon les conditions légales. Les convocations de la mutualité obéissent à leur propre régime.
- Reprendre une activité sans vérifier les autorisations. Une activité professionnelle, même partielle, doit être examinée avec la mutualité avant sa reprise. L’exercice d’une activité adaptée peut être envisageable, mais suppose le respect des procédures et conditions prévues.
- Ignorer les demandes de l’organisme de contrôle. Ne pas répondre à une convocation, ne pas transmettre une information nécessaire ou omettre de signaler un changement pertinent peut compromettre le suivi du dossier et les paiements.
Un arrêt de travail n’impose pas automatiquement de rester enfermé à domicile. Une promenade, des achats indispensables ou des tâches domestiques peuvent être compatibles avec l’état de santé. Leur acceptabilité dépend des limitations médicales et, le cas échéant, des obligations spécifiques applicables.
Avant de pratiquer une activité pendant l’incapacité, posez-vous trois questions : est-elle compatible avec les limitations constatées ? Correspond-elle à une reprise de travail ou à une prestation organisée ? Nécessite-t-elle une déclaration ou une autorisation auprès de la mutualité ? En cas d’incertitude, sollicitez une réponse écrite.
Les publications sur les réseaux sociaux peuvent susciter des interrogations lorsqu’elles paraissent contradictoires avec les limitations déclarées. Une photographie isolée ne démontre cependant pas, à elle seule, une capacité professionnelle complète. L’analyse doit porter sur le contexte médical et factuel.
Lorsqu’une décision défavorable intervient, demandez sa notification écrite, son motif et les voies de contestation. Le recours à un avis médical complémentaire peut aider à documenter la situation ; une contestation ne doit pas être confondue avec un droit automatique à une contre-expertise aux frais de la mutualité.
La meilleure protection reste une conduite cohérente avec l’incapacité reconnue, accompagnée d’échanges traçables avec la mutualité. Cette préparation devient particulièrement utile lorsqu’un examen médical est organisé.
Comment se préparer au contrôle médical de votre mutuelle belge : les 4 points de vigilance
Pour préparer un contrôle médical de votre mutuelle belge, réunissez vos documents médicaux récents, décrivez précisément vos limitations fonctionnelles, respectez les modalités de convocation et connaissez les possibilités de contestation. Le médecin-conseil évalue la reconnaissance de l’incapacité selon les critères du régime d’assurance, et pas uniquement selon le certificat de votre médecin traitant.
Le médecin traitant constate votre état et propose une période d’incapacité. Le médecin-conseil de la mutualité intervient dans la reconnaissance et le suivi administratif et médical. Un contrôle effectué pour l’employeur par son médecin-contrôleur constitue une démarche distincte.
- Préparez les éléments médicaux utiles. Conservez les comptes rendus de spécialistes, résultats pertinents, prescriptions et informations sur les traitements suivis. Privilégiez des pièces récentes qui éclairent votre capacité professionnelle.
- Décrivez les limitations concrètes. Expliquez quelles tâches votre état empêche ou limite : rester debout, porter des charges, maintenir l’attention ou respecter un rythme de travail. Reliez les difficultés à votre activité habituelle, sans exagération ni minimisation.
- Respectez la convocation. Vérifiez la date, le lieu et les pièces demandées. Si un déplacement est impossible pour une raison médicale, contactez rapidement l’organisme et transmettez les justificatifs nécessaires pour connaître les modalités alternatives.
- Connaissez les suites possibles. La période d’incapacité peut être confirmée, raccourcie ou interrompue selon l’évaluation. Une notification écrite permet d’identifier la décision et les démarches de contestation possibles.
La fréquence des examens n’est pas identique pour tous les assurés. Elle dépend du suivi médical et administratif du dossier, de la durée de l’incapacité et des éléments examinés. Il n’existe donc pas de calendrier unique à appliquer indistinctement à chaque salarié ou indépendant.
Depuis le 1er janvier 2026, les certificats d’incapacité sont limités à trois mois par certificat, avec des prolongations possibles par périodes maximales de trois mois lorsque le médecin les estime nécessaires. Cette limitation ne signifie pas que toute incapacité prend fin après trois mois.
Une reprise progressive ou adaptée doit également faire l’objet des vérifications nécessaires auprès de la mutualité. La capacité à réaliser quelques tâches ne signifie pas nécessairement que l’intéressé peut reprendre immédiatement son emploi à temps plein.
En cas de désaccord médical, demandez la décision formalisée, vérifiez le délai de recours indiqué et envisagez une contestation devant les instances compétentes, notamment le tribunal du travail lorsque cette voie est applicable. Votre médecin traitant, votre syndicat ou un professionnel du droit social peut vous aider à préparer le dossier.
Le résultat du contrôle conditionne la poursuite de la reconnaissance médicale, mais le montant effectivement versé dépend aussi du mode de calcul des indemnités et des éventuels revenus maintenus par l’employeur.
Pourquoi les indemnités de la mutuelle belge ne couvrent pas toujours la totalité de votre revenu dès le premier jour ?
En Belgique, les indemnités d’incapacité ne compensent pas nécessairement l’intégralité du revenu habituel. Pour les salariés, une période de rémunération garantie peut précéder l’intervention de la mutualité. Pour les indépendants, l’indemnité est forfaitaire et dépend notamment de la situation familiale. Les conditions d’ouverture du droit et les plafonds applicables peuvent accentuer la différence.
Le fonctionnement varie fortement selon le statut professionnel. Chez de nombreux employés, l’employeur assure normalement le salaire garanti pendant une période initiale pouvant atteindre 30 jours, lorsque les conditions légales sont remplies. Les ouvriers suivent un dispositif de salaire garanti différent, avec des modalités de répartition propres au régime.
La règle selon laquelle la mutuelle ne paierait jamais avant le trente et unième jour serait donc inexacte. Le calendrier dépend de la catégorie professionnelle, des conditions du salaire garanti et de la prise en charge applicable.
Pour les indépendants, une incapacité reconnue de moins de huit jours n’ouvre pas droit aux indemnités d’incapacité. En revanche, si la période reconnue dépasse sept jours et que les conditions d’assurance sont satisfaites, les indemnités peuvent être dues dès le premier jour.
Contrairement au régime salarié, les indemnités d’incapacité primaire des indépendants ne sont pas calculées selon un pourcentage uniforme des revenus professionnels antérieurs. Elles reposent sur des forfaits journaliers.
| Situation familiale | Montant brut journalier | Base de paiement |
|---|---|---|
| Avec charge de famille | 82,64 € | Six jours indemnisables par semaine |
| Isolé | 65,56 € | Six jours indemnisables par semaine |
| Cohabitant | 50,28 € | Six jours indemnisables par semaine |
Ces montants correspondent aux barèmes officiels des indemnités d’incapacité primaire des indépendants publiés par l’INAMI. Ils sont bruts, soumis aux conditions d’assurance et susceptibles d’évoluer lors d’indexations ultérieures.
Cas pratique : estimer une indemnité indépendante
Scénario hypothétique : un indépendant reconnu en incapacité primaire relève de la catégorie « isolé » et compte 24 jours indemnisables sur une période donnée. Sur la base du forfait applicable depuis septembre 2026, le calcul indicatif est de 24 × 65,56 €, soit 1 573,44 € bruts.
Il ne s’agit ni d’une simulation officielle ni d’un montant net garanti. La durée reconnue, les conditions individuelles et les règles de paiement doivent être vérifiées auprès de la mutualité.
Pour un salarié, l’estimation nécessite de connaître la rémunération de référence, les plafonds applicables et la période d’incapacité. Pendant l’incapacité primaire, l’indemnité est généralement liée à un pourcentage de la rémunération journalière brute plafonnée. Après une année, le passage éventuel à l’invalidité entraîne un autre cadre de calcul, dans lequel la situation familiale prend davantage d’importance.
Les personnes disposant de revenus élevés peuvent constater un écart important entre leur salaire habituel et leur indemnisation. Une assurance collective liée à l’emploi, une garantie de revenu ou une assurance privée peut réduire cet écart, uniquement si le contrat couvre effectivement l’incapacité concernée.
Une estimation réaliste doit distinguer les montants bruts, les versements effectivement attendus et les charges du ménage. Pour les travailleurs indépendants, cette analyse doit également intégrer les cotisations sociales et les conditions de maintien des droits.
Les obligations spécifiques des travailleurs indépendants et entrepreneurs : comment éviter les sanctions et sécuriser vos indemnités
Un travailleur indépendant belge en incapacité doit déclarer rapidement son arrêt à sa mutualité, satisfaire aux conditions d’affiliation et de cotisations, et cesser l’activité professionnelle dans les conditions exigées pour la reconnaissance initiale. Le paiement éventuel d’indemnités ne suspend pas automatiquement toutes ses obligations sociales, fiscales ou administratives.
L’absence d’employeur simplifie un aspect de la procédure, mais concentre les responsabilités sur l’indépendant. Celui-ci doit distinguer sa déclaration médicale, le suivi de son affiliation sociale et la gestion administrative de son entreprise.
Pour ouvrir le droit aux indemnités, l’INAMI prévoit notamment, dans le régime ordinaire concerné, un stage d’attente de six mois et le paiement des cotisations sociales correspondant à deux trimestres, sous réserve des situations particulières et exceptions applicables.
Le maintien des cotisations sociales pendant une incapacité ne doit pas être considéré comme automatique dans toutes les situations. Il existe notamment des mécanismes particuliers d’assimilation pour cause de maladie, permettant sous conditions de préserver certains droits sociaux sans devoir payer les cotisations correspondant aux périodes reconnues.
L’indépendant doit vérifier directement auprès de sa caisse d’assurances sociales les conditions de ces dispositifs, les périodes susceptibles d’être concernées et les documents à transmettre. Une dispense de cotisations et une assimilation pour maladie ne produisent pas nécessairement les mêmes effets sur les droits sociaux futurs.
La poursuite d’une activité pendant l’incapacité demande également de la prudence. Répondre régulièrement aux clients, réaliser des prestations, prospecter ou gérer personnellement la production de l’entreprise peut soulever des questions sur la cessation effective du travail. À l’inverse, percevoir certains revenus sans exercer personnellement une activité ne constitue pas nécessairement une reprise professionnelle.
La facturation de prestations réalisées avant l’arrêt, la perception de revenus patrimoniaux et l’exécution de nouvelles prestations doivent être distinguées. La qualification dépend de l’activité réellement accomplie, et non uniquement de la date de facture ou du paiement.
Avant toute reprise, même limitée, l’indépendant doit se renseigner auprès de la mutualité sur les conditions de travail autorisé et les démarches préalables. Une autorisation éventuelle ne peut pas être présumée.
Enfin, les entrepreneurs récemment installés doivent examiner leur historique d’affiliation, leurs cotisations et leurs droits ouverts. Un niveau de revenu professionnel élevé ne se traduit pas mécaniquement par une indemnité d’incapacité plus importante dans le régime forfaitaire indépendant.
La continuité de l’entreprise et la protection des revenus personnels sont deux questions distinctes. Une fois les droits administratifs clarifiés, il reste à mesurer la capacité du ménage à faire face à un arrêt prolongé ou à un événement plus grave.
À retenir avant de protéger votre budget familial
- L’indemnisation publique protège une partie des revenus, mais ne garantit pas le maintien du niveau de vie antérieur.
- Les protections complémentaires doivent être évaluées selon les garanties réellement souscrites, et non sur leur seule appellation commerciale.
- Une incapacité prolongée peut modifier durablement les revenus, les obligations sociales et les perspectives de pension du ménage.
Comment protéger durablement le budget de votre famille belge lors d’un arrêt de travail prolongé ou d’un décès
Pour protéger durablement votre famille en Belgique, identifiez d’abord les prestations sociales auxquelles vous pourriez avoir droit, puis comparez-les aux charges incontournables du ménage. Examinez ensuite les assurances collectives, garanties privées et réserves financières disponibles. La protection contre une incapacité prolongée et celle contre un décès doivent être évaluées séparément, car elles ne couvrent pas les mêmes risques.
Un arrêt de travail qui dure plusieurs mois peut réduire les ressources disponibles alors que les remboursements de crédit, loyers, factures et dépenses familiales continuent. Une couverture adaptée doit donc être mesurée à partir des dépenses réelles du ménage.
Commencez par dresser un inventaire des protections existantes :
- Indemnités d’incapacité ou d’invalidité susceptibles d’être versées par la mutualité.
- Maintien éventuel d’une rémunération ou couverture collective liée à l’employeur.
- Assurance revenu garanti ou garantie complémentaire souscrite individuellement.
- Assurance décès, assurance solde restant dû ou autres contrats prévoyant des prestations aux bénéficiaires.
- Épargne mobilisable et autres revenus suffisamment prévisibles du ménage.
La pension de survie et l’allocation de transition relèvent de conditions particulières et ne constituent pas une indemnisation automatique de tous les proches après un décès. Un capital décès peut également être prévu par certains contrats ou avantages complémentaires, mais ne doit pas être considéré comme une prestation universelle de toutes les mutualités.
Pour mesurer votre exposition financière, calculez le montant des dépenses indispensables et soustrayez les revenus que vous pouvez raisonnablement considérer comme maintenus. Effectuez ensuite le calcul pour plusieurs horizons : trois mois, une année et une incapacité plus longue.
Cas pratique : mesurer une insuffisance de couverture
Exemple entièrement hypothétique : un ménage supporte 2 300 € de dépenses indispensables par mois. Pendant une incapacité prolongée, ses revenus disponibles sont estimés à 1 850 € mensuels. L’écart à financer atteint donc 450 € par mois, soit 5 400 € sur douze mois si ces hypothèses restent constantes.
Cette méthode aide à définir un besoin de trésorerie ou de couverture complémentaire. Elle ne constitue ni un calcul officiel d’indemnité ni une recommandation de produit d’assurance.
Avant de souscrire une garantie, examinez particulièrement les délais d’attente, les franchises, les exclusions, la durée maximale de prise en charge et la définition contractuelle de l’incapacité. Certains contrats se fondent sur l’impossibilité d’exercer sa profession habituelle, tandis que d’autres utilisent des critères plus larges.
Une assurance souscrite après l’apparition de problèmes de santé peut comporter des exclusions, des réserves ou des conditions spécifiques. Il est donc préférable d’évaluer sa protection avant qu’une incapacité ne survienne, sans supposer qu’une souscription tardive couvrira une situation déjà connue.
Après une année d’incapacité, la reconnaissance éventuelle de l’invalidité peut entraîner une évolution des indemnités et des conditions de suivi médical. Pour les indépendants, les effets sur la carrière et les cotisations sociales nécessitent également une vérification particulière. Les droits à pension ne doivent jamais être extrapolés à partir du seul montant des indemnités.
Votre prochaine action consiste à demander à votre mutualité une confirmation des prestations prévisibles, à vérifier vos contrats et à établir un budget d’incapacité avec les personnes concernées dans votre foyer. Vous disposerez ainsi d’une base concrète pour identifier les besoins de protection non couverts.
Un certificat médical suffit-il pour recevoir automatiquement les indemnités de la mutuelle ?
Non. Le certificat atteste une incapacité constatée par un médecin, mais l’octroi des indemnités nécessite notamment le respect des règles de déclaration, des conditions d’assurance et la reconnaissance de l’incapacité par les instances médicales compétentes. Une transmission électronique du certificat ne garantit donc pas, à elle seule, le versement.
Que faire si votre certificat d’incapacité contient une mauvaise date ?
Contactez rapidement le médecin qui a établi le document et signalez l’erreur à la mutualité. Demandez quelles modalités de rectification sont nécessaires et conservez les échanges. Une modification de date ne garantit pas rétroactivement l’ouverture du droit : les règles de reconnaissance et de rétroactivité restent applicables.
Pouvez-vous changer de mutualité pendant un arrêt de travail ?
Un changement d’organisme assureur peut être envisagé selon les règles d’affiliation et de transfert applicables. Avant toute démarche, contactez l’ancienne et la nouvelle mutualité afin de vérifier la continuité administrative du dossier, la transmission des décisions médicales et les modalités de paiement des indemnités en cours.
Les indemnités d’incapacité sont-elles soumises à l’impôt en Belgique ?
Les indemnités de remplacement peuvent être soumises à l’impôt selon leur nature et les règles fiscales applicables. Le montant brut indiqué par la mutualité ne correspond donc pas nécessairement au revenu définitivement disponible après fiscalité. Vérifiez les fiches fiscales et la situation de votre ménage avant d’établir votre budget annuel.
Une prolongation d’arrêt de travail doit-elle faire l’objet d’un nouveau certificat ?
Oui, la prolongation doit être médicalement documentée selon les règles applicables. Depuis le 1er janvier 2026, chaque certificat d’incapacité est limité à une période maximale de trois mois. Des prolongations successives restent possibles si elles sont médicalement justifiées. Le médecin généraliste doit transmettre électroniquement à la mutualité les certificats de prolongation dans le cadre de la procédure prévue.