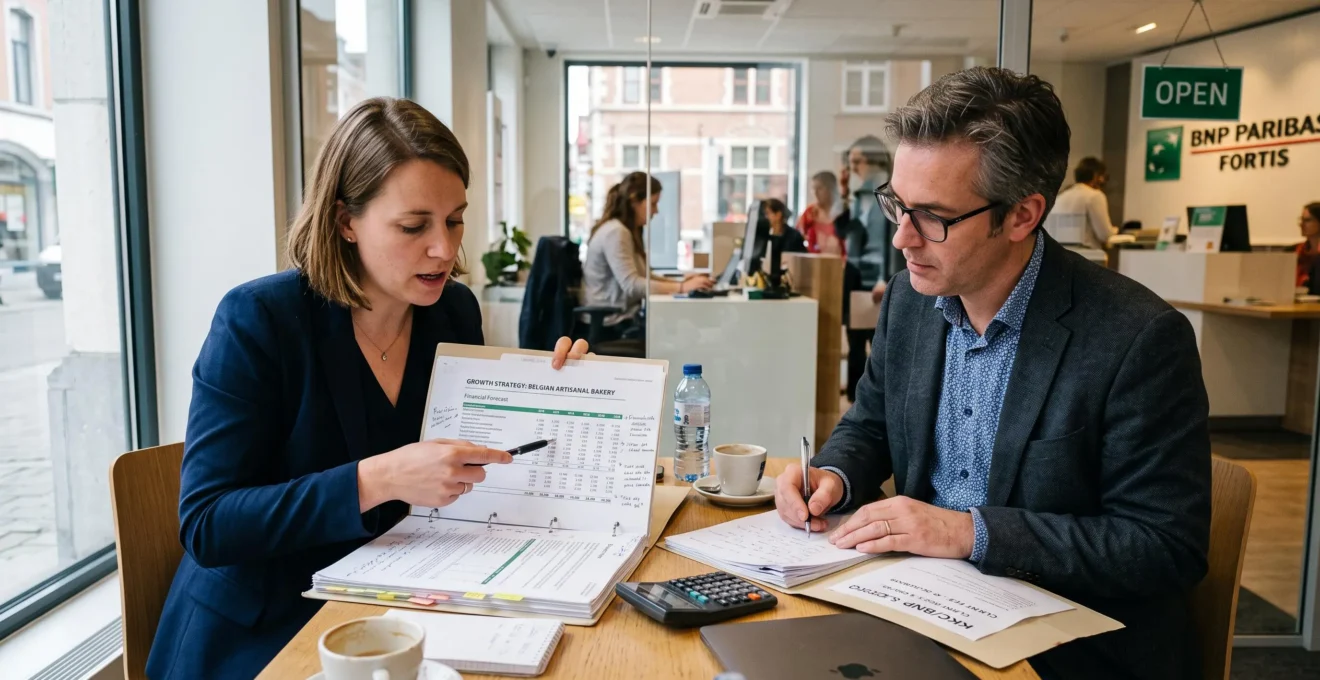
Côté comité de crédit, la décision se joue rarement sur l’idée. Elle se joue sur la cohérence du dossier, la crédibilité des hypothèses et la lecture qu’un chargé d’affaires fait de votre capacité à tenir vos engagements sur trois à sept ans. En Belgique, les grandes enseignes bancaires ont standardisé leurs grilles d’analyse autour de quelques ratios clés, d’un business plan structuré et d’un plan de trésorerie mois par mois. Les dispositifs publics régionaux — SOWALFIN en Wallonie, Fonds Bruxellois de Garantie à Bruxelles — jouent un rôle décisif pour sécuriser les banques et faire basculer certains dossiers vers l’acceptation. Comprendre cette mécanique interne permet de calibrer le montant demandé, d’anticiper les points de blocage et de négocier le TAEG au lieu de simplement le subir.
Ce qu’il faut absolument savoir avant de pousser la porte de la banque
- Un dossier de prêt professionnel se gagne sur le plan de trésorerie mensuel, pas sur le compte de résultat prévisionnel.
- Les garanties publiques régionales (SOWALFIN, Fonds Bruxellois de Garantie) réduisent le risque de la banque et améliorent mécaniquement vos conditions.
- La négociation porte sur le TAEG global (taux, frais de dossier, assurance solde restant dû, garanties), pas sur le taux nominal affiché.
- Un amortissable finance les investissements, une ligne de crédit finance les décalages de trésorerie : confondre les deux fragilise les futurs dossiers.
- 15.1 : Comment préparer un business plan qui convainc les banques belges en 15 pages maximum ?
- 15.2 : Pourquoi les banques belges accordent plus facilement un prêt de 100 000 € qu’un de 20 000 € ?
- 15.3 : Prêt amortissable ou crédit revolving : lequel choisir pour votre trésorerie belge ?
- 15.4 : L’erreur dans votre prévisionnel financier qui fait rejeter 80% des demandes de prêt en Belgique
- 15.5 : Comment négocier un taux d’intérêt plus bas avec votre banque belge : les 5 arguments qui fonctionnent
- 13.2 : Pourquoi un ratio d’endettement élevé fait échouer tant de dossiers de prêt en Belgique ?
- 17.1 : Comment calculer votre besoin en trésorerie de démarrage : la formule pour les entrepreneurs belges
- 16 : Comment évaluer exactement ce dont votre entreprise belge a besoin pour fonctionner au quotidien ?
Comment préparer un business plan qui convainc les banques belges en 15 pages maximum ?
Un business plan qui passe le filtre d’un chargé d’affaires belge tient en 15 pages structurées autour de cinq blocs : présentation du porteur et de la société, analyse du marché belge documentée (codes NACE-BEL, données Statbel, concurrence locale), prévisionnel financier sur 3 ans, hypothèses justifiées ligne par ligne, et plan de remboursement cohérent avec la capacité d’autofinancement projetée. Au-delà de 20 pages, le document est survolé.
En interne, le chargé d’affaires lit toujours dans le même ordre. Il vérifie d’abord la cohérence entre les hypothèses du prévisionnel et la réalité du secteur : un restaurant qui projette 80 % de taux d’occupation la première année déclenche immédiatement une alerte. Il regarde ensuite la capacité de remboursement projetée (le service de la dette ne doit pas dépasser 60 à 70 % de la capacité d’autofinancement), le niveau d’apport personnel, puis seulement après, le fond du projet.
Chaque poste du prévisionnel doit pouvoir être justifié par une pièce du dossier. Le chiffre d’affaires s’appuie sur des lettres d’intention ou des contrats signés. Les investissements sont adossés à des devis récents. Le loyer vient d’un bail commercial ou d’une offre de bail. Un prévisionnel non adossé à des pièces annexes perd instantanément sa crédibilité, même si les chiffres paraissent raisonnables.
Pour positionner l’activité, les codes NACE-BEL constituent la grille de référence attendue. La page explicative de l’UCM sur le code NACE rappelle que chaque entreprise reçoit un ou plusieurs codes lors de son enregistrement à la Banque-Carrefour des Entreprises ; les reprendre dans le business plan permet au banquier de rapprocher immédiatement vos ratios des benchmarks sectoriels de son outil interne.
Les chiffres trop optimistes constituent le piège le plus fréquent. Un prévisionnel sans scénario prudent est perçu comme un signal de faible maîtrise. Intégrer un scénario de sensibilité (baisse de 15 à 20 % du chiffre d’affaires, retard de deux mois sur le démarrage) montre que le porteur a anticipé les aléas et renforce paradoxalement la confiance du comité de crédit.
Checklist de relecture du business plan avant envoi
- Vérifier que le document tient en 15 pages et qu’un sommaire paginé permet d’y naviguer en moins de deux minutes.
- Associer à chaque poste du prévisionnel une pièce annexe (devis daté, bail, contrat, lettre d’intention) listée en annexe numérotée.
- Calculer le ratio service de la dette / capacité d’autofinancement sur chaque année et le faire figurer explicitement.
- Produire trois scénarios chiffrés (prudent, central, optimiste) avec les hypothèses de chiffre d’affaires et de délais de paiement clairement datées.
- Reprendre le ou les codes NACE-BEL de l’activité et comparer les ratios projetés aux moyennes sectorielles disponibles.
Un business plan solide ne garantit pas l’acceptation, mais un business plan faible garantit presque toujours le refus : c’est le socle sur lequel vient se greffer tout le reste de la négociation.
Pourquoi les banques belges accordent plus facilement un prêt de 100 000 € qu’un de 20 000 € ?
Le coût de traitement d’un dossier de crédit professionnel est largement fixe : analyse financière, comité de crédit, rédaction des actes, prise de garanties, suivi. Que le prêt soit de 20 000 € ou de 100 000 €, la banque mobilise à peu près le même temps-homme. Mécaniquement, la rentabilité d’un petit dossier est faible, ce qui pousse les établissements à les déprioriser ou à les rediriger vers d’autres produits (crédit à la consommation professionnelle, carte de crédit entreprise, leasing).
Pour les petits montants, l’écosystème belge propose des canaux spécifiquement calibrés. En Wallonie, les prêts d’honneur et microcrédits distribués via les organismes partenaires de la SOWALFIN prennent le relais lorsque la banque classique n’entre pas en matière. À Bruxelles, le dispositif public a été précisément conçu pour sécuriser les banques sur des dossiers qu’elles jugeraient trop petits ou trop risqués seules.
44 millions € de crédits pour 122 entreprises bruxelloises en 2023
Grâce à 20 millions d’euros de garanties publiques, 122 PME et indépendants bruxellois ont pu obtenir leur crédit professionnel en 2023. Le dispositif s’adresse en priorité aux dossiers que les banques ne financeraient pas sans partage de risque.
Chiffres publiés dans le communiqué de finance&invest.brussels sur les garanties bancaires 2023.
Pour augmenter la faisabilité d’une petite demande, trois leviers fonctionnent. Regrouper plusieurs besoins en un seul financement global (équipement + fonds de roulement + aménagement) fait monter le ticket au-dessus du seuil de rentabilité interne de la banque. Basculer certains achats en leasing ou location financière réduit le montant à emprunter tout en finançant le même équipement. Adosser le dossier à une garantie publique (SOWALFIN en Wallonie, Fonds Bruxellois de Garantie à Bruxelles) limite l’exposition de la banque et rend finançable ce qui ne l’était pas.
Le montant n’est jamais qu’une variable parmi d’autres. La même banque peut refuser 20 000 € sans apport ni garantie, et accepter 100 000 € avec 25 % d’apport, une garantie régionale et un prévisionnel solide. La bonne question n’est pas « combien demander ? » mais « quelle structure de financement rend le dossier bancable ? ».
Si le besoin réel est inférieur à 25 000 €, interroger d’abord les circuits de microfinancement et les prêts d’honneur régionaux fait souvent gagner du temps par rapport à un dépôt frontal en banque classique.
Prêt amortissable ou crédit revolving : lequel choisir pour votre trésorerie belge ?
Le prêt à terme amortissable fonctionne par mensualités fixes qui remboursent progressivement le capital, avec un TAEG global connu dès la signature. Le crédit de caisse (ou facilité de découvert, ligne de crédit revolving) met à disposition un capital reconstitué automatiquement, dont seuls les intérêts sur le solde utilisé sont facturés. Les deux produits ne répondent pas aux mêmes besoins et les confondre est l’une des erreurs les plus coûteuses pour la trésorerie d’une PME belge.
La grille de décision est simple : tout investissement durable (machine, véhicule, aménagement, informatique) relève de l’amortissable, calé sur la durée de vie économique du bien. Tout décalage de trésorerie temporaire et récurrent (délais de paiement clients, saisonnalité, pics de BFR) relève de la ligne de crédit. Financer une machine à 7 ans avec un crédit de caisse revient à mobiliser en permanence une facilité censée absorber des pics ponctuels : la trésorerie s’érode mois après mois.
Pour arbitrer entre les deux formats et leurs variantes, le tableau ci-dessous résume les cas d’usage dominants observés en banque belge.
| Besoin | Produit adapté | Logique |
|---|---|---|
| Achat d’un véhicule, d’une machine, aménagement d’un local | Prêt d’investissement amortissable | Durée calée sur la vie du bien, mensualité fixe, TAEG connu |
| Décalage récurrent entre factures émises et paiements reçus | Crédit de caisse / ligne de crédit | Capital reconstitué, intérêts sur solde utilisé |
| Investissement réalisé par tranches sur plusieurs mois | Crédit d’investissement à tirages | Déblocage progressif, intérêts intercalaires puis amortissement |
| Attente d’un encaissement précis (vente immobilière, subvention) | Prêt pont | Remboursé en une fois à l’encaissement attendu |
| Délais de paiement B2B structurellement longs | Factoring / financement de factures | Avance sur créances, externalisation partielle du poste client |
Le choix impacte directement les demandes futures. Un revolving utilisé en permanence à son maximum est lu par le prochain analyste comme un signal de tension chronique de trésorerie : votre prochaine demande en pâtira. À l’inverse, un amortissable bien tenu, remboursé sans incident sur 24 mois, construit un historique relationnel favorable et devient un argument concret lors d’une négociation ultérieure.
Lorsque le problème provient réellement des délais de paiement clients, le factoring ou l’affacturage mérite d’être étudié avant de solliciter une ligne de crédit supplémentaire, car il traite la cause plutôt que le symptôme.
L’erreur dans votre prévisionnel financier qui fait rejeter 80% des demandes de prêt en Belgique
L’erreur dominante tient en une phrase : confondre chiffre d’affaires facturé et chiffre d’affaires encaissé, et donc oublier les délais de paiement dans le plan de trésorerie. Le compte de résultat prévisionnel peut afficher une entreprise rentable dès l’année 1, mais si le plan de trésorerie mensuel n’intègre pas la TVA, les cotisations sociales et les 30 à 60 jours de délais clients, l’entreprise manque de liquidités dès le troisième mois. C’est le document que la banque examine en priorité.
La distinction entre compte de résultat et plan de trésorerie est méthodologique. Le compte de résultat raisonne en droits constatés (factures émises, charges engagées). Le plan de trésorerie raisonne en encaissements et décaissements réels, mois par mois, avec la TVA collectée à reverser, l’impôt anticipation sur les bénéfices, les cotisations trimestrielles à la caisse d’assurances sociales et le décalage entre l’émission d’une facture et son règlement effectif.
Certains signaux déclenchent presque systématiquement un refus en comité de crédit :
- hypothèses de croissance non justifiées (passer de 300 à 900 K€ en deux ans sans contrat ni canal commercial identifié) ;
- absence de provision pour imprévus et de scénario dégradé ;
- salaire ou rémunération du dirigeant incohérent avec le secteur et la taille de l’entreprise ;
- service de la dette (annuité capital + intérêts) non couvert par la capacité d’autofinancement projetée ;
- trésorerie mensuelle plongeant en négatif sans ligne de crédit prévue pour l’absorber.
La méthode de vérification en trois passes permet d’intercepter la plupart de ces erreurs avant le dépôt. Première passe : cohérence interne (le chiffre d’affaires du plan de trésorerie correspond-il bien au compte de résultat, en tenant compte des encaissements décalés ?). Deuxième passe : comparaison avec les ratios sectoriels du code NACE-BEL (marge brute, charges de personnel, résultat d’exploitation en pourcentage du CA). Troisième passe : test de résistance en appliquant une baisse de 20 % du chiffre d’affaires et un allongement de 30 jours des délais de paiement clients.
Un prévisionnel qui résiste à ces trois passes n’est pas garanti d’être accepté, mais il élimine la majorité des motifs techniques de refus et déplace la discussion vers le fond du projet.
Comment négocier un taux d’intérêt plus bas avec votre banque belge : les 5 arguments qui fonctionnent
Le taux affiché n’est que la partie visible du coût réel du crédit. Le TAEG intègre le taux de base, la marge de la banque, les frais de dossier, l’assurance solde restant dû et le coût implicite des garanties exigées. La négociation doit porter sur le coût total du crédit, pas sur la seule ligne du taux nominal. Un taux abaissé de 0,30 % peut être largement effacé par une assurance obligatoire mal calibrée ou des frais de dossier élevés.
Cinq arguments font réellement bouger le curseur en comité de crédit.
- La mise en concurrence écrite avec deux ou trois autres banques belges. Déposer la même demande en parallèle et présenter les offres reçues est la pratique standard pour les crédits aux entreprises ; elle oblige la banque à aligner ou à justifier son positionnement.
- Un apport personnel significatif (20 à 30 % du besoin de financement) qui réduit la quotité financée et donc le risque perçu.
- Une garantie publique régionale adossée au dossier, qui transfère une partie du risque sur un dispositif public et libère la marge de négociation de la banque.
- La domiciliation des flux (comptes professionnels, salaires, cartes de paiement) et un historique relationnel propre avec l’établissement.
- Une garantie complémentaire (nantissement, caution personnelle calibrée, gage sur équipement) proposée volontairement en échange d’une baisse du TAEG.
Les garanties publiques méritent une attention particulière. Le décret wallon créant la SOWALFIN habilite l’organisme à accorder une garantie partielle et supplétive sur les prêts et crédits professionnels octroyés par les banques aux PME wallonnes. Pour un dossier bruxellois, la page officielle du Fonds Bruxellois de Garantie précise que les institutions de crédit versent une prime forfaitaire unique pour obtenir cette garantie, qui est gérée depuis 2008 par finance&invest.brussels. Dans les deux cas, le partage de risque réduit mécaniquement l’exigence de marge de la banque.
La vigilance porte sur les contreparties cachées. Un taux attractif assorti d’une assurance solde restant dû coûteuse, de frais de dossier élevés ou d’une caution personnelle démesurée peut représenter un coût total supérieur à une offre affichée à un taux nominal plus élevé. Comparer les offres uniquement sur le TAEG global et sur la somme totale remboursée sur la durée du prêt est la seule méthode fiable.
Une négociation réussie se mesure sur le coût total du crédit sur toute sa durée, pas sur la fierté d’avoir obtenu 0,15 % de moins sur le taux nominal.
Pourquoi un ratio d’endettement élevé fait échouer tant de dossiers de prêt en Belgique ?
Les banques belges n’évaluent pas l’endettement à travers un seuil universel unique, mais à travers une combinaison de ratios : service de la dette rapporté au cash-flow, endettement total rapporté aux fonds propres, et capacité d’autofinancement comparée aux échéances annuelles. Un ratio dette/fonds propres dépassant 2 déclenche une vigilance accrue ; la couverture du service de la dette par la capacité d’autofinancement est généralement attendue à au moins 1,2 fois. Au-delà, le dossier devient structurellement difficile à défendre en comité.
Beaucoup de demandeurs ignorent que l’analyse porte aussi sur l’endettement personnel du dirigeant, en particulier pour les PME de petite taille et les sociétés unipersonnelles. Les crédits à la consommation en cours, le crédit hypothécaire du dirigeant et les éventuelles cautions personnelles déjà données ailleurs sont consultés via la Centrale des Crédits aux Particuliers et pèsent sur l’évaluation globale. Un dossier d’entreprise sain porté par un dirigeant personnellement surendetté reste un dossier à risque pour la banque.
Trois leviers permettent d’améliorer le profil avant dépôt. Convertir une dette à court terme en financement à moyen terme allège le service de la dette immédiat. Renforcer les fonds propres par un apport en capital ou en compte courant subordonné (qui peut être traité comme quasi-fonds propres selon les conventions bancaires) rééquilibre le ratio dette/fonds propres. Céder des actifs non stratégiques (véhicule inutilisé, local vacant, participations non productives) permet de rembourser par anticipation certaines lignes et d’assainir le bilan.
L’auto-diagnostic avant rendez-vous se résume à trois chiffres à calculer soi-même : (1) le service annuel total de la dette existante + nouvelle demande, (2) la capacité d’autofinancement prévisionnelle, (3) le ratio entre les deux. Si ce ratio tombe sous 1,2, le montant demandé est à ajuster avant même d’ouvrir la discussion avec la banque. Il vaut mieux arriver avec une demande calibrée que de laisser la banque proposer un montant réduit à l’arraché.
Un dossier qui propose spontanément un montant soutenable et argumenté techniquement inspire davantage confiance qu’un dossier ambitieux ramené de force dans les clous par l’analyste.
Comment calculer votre besoin en trésorerie de démarrage : la formule pour les entrepreneurs belges
Le capital de démarrage se calcule par une addition structurée : investissements initiaux + stock de départ + frais d’établissement + réserve de sécurité, dont on soustrait l’apport personnel et les éventuelles subventions. Le résultat correspond au montant à financer par crédit. Chaque poste doit être chiffré ligne par ligne, à partir de devis réels et non d’estimations arrondies, car cette ventilation deviendra le tableau d’emplois de la demande de prêt.
Certaines spécificités belges sont régulièrement oubliées dans les prévisionnels de démarrage et expliquent une part des tensions de trésorerie des premiers mois :
- la TVA à déposer trimestriellement, avec un décalage entre TVA collectée sur ventes et TVA récupérée sur achats (particulièrement sensible pour les livraisons intracommunautaires) ;
- les cotisations sociales à la caisse d’assurances sociales pour travailleurs indépendants, dues dès le trimestre d’affiliation, avec régularisation ultérieure sur base des revenus réels ;
- le versement anticipé d’impôt sur les bénéfices pour éviter la majoration ;
- le décalage de versement de certaines aides régionales au démarrage, qui ne sont pas disponibles immédiatement malgré l’octroi.
L’erreur classique consiste à poser « besoin = premiers mois de charges fixes ». Le vrai besoin dépend du cycle d’encaissement réel du secteur. Un consultant B2B payé à 60 jours doit financer deux mois de charges avant toute entrée. Un commerce de détail encaisse comptant mais paie son stock à 30 jours. Un restaurateur est encaissé au jour le jour mais investit lourdement avant ouverture. Le plan de trésorerie doit être construit mois par mois jusqu’au point d’équilibre de trésorerie (moment où la trésorerie cesse de se dégrader), pas seulement jusqu’à l’équilibre de rentabilité.
La marge de sécurité se calibre sur les aléas spécifiques du projet plutôt que sur un pourcentage universel appliqué à l’aveugle. Un chantier d’aménagement qui glisse de deux mois, un premier client qui règle à 90 jours au lieu de 30, une autorisation administrative qui retarde l’ouverture : chaque projet a ses aléas identifiables. Les présenter à la banque sous forme de ligne budgétaire justifiée (par exemple : « réserve de sécurité : 3 mois de charges fixes = 18 000 € »), avec le raisonnement associé, est beaucoup plus convaincant qu’une rubrique « imprévus » forfaitaire.
Un demandeur capable d’expliquer pourquoi il demande 73 400 € et pas 70 000 € ou 80 000 € signale une maîtrise opérationnelle qui pèse favorablement sur la décision.
À retenir avant de calibrer le besoin global de l’entreprise
- Trois catégories de besoins doivent être strictement distinguées : investissements, besoin en fonds de roulement, réserve de sécurité.
- Chaque euro demandé doit pouvoir être rattaché à un poste identifié et à une pièce justificative.
- Les charges obligatoires belges (cotisations sociales indépendants, assurances RC professionnelles réglementées, comptabilité) sont les premières oubliées des prévisionnels.
Comment évaluer exactement ce dont votre entreprise belge a besoin pour fonctionner au quotidien ?
L’évaluation du besoin opérationnel repose sur une distinction stricte entre trois catégories trop souvent confondues : les investissements (équipement, aménagement, informatique, véhicule), le besoin en fonds de roulement qui finance le décalage entre décaissements et encaissements, et la réserve de sécurité qui absorbe les aléas. Financer un investissement durable avec une ligne de crédit de court terme, ou financer un BFR structurel avec un prêt amortissable court, génère mécaniquement des difficultés dans les 12 à 24 mois.
L’inventaire opérationnel se construit poste par poste, en classant chaque élément en trois niveaux : indispensable, utile, différable. Pour chaque poste indispensable, chiffrer le coût réel (loyer et charges du bail commercial, assurance responsabilité civile et professionnelle obligatoire ou recommandée selon l’activité réglementée, licences logicielles, véhicule utilitaire, outillage spécifique) et identifier systématiquement les alternatives au crédit bancaire : leasing opérationnel, location financière, renting, subventions à l’investissement régionales, achat d’occasion. Chaque alternative réduit le ticket emprunté et améliore mécaniquement le dossier.
Les obligations propres au statut belge pèsent sur le budget de démarrage et doivent figurer explicitement dans le prévisionnel :
- affiliation obligatoire à une caisse d’assurances sociales pour travailleurs indépendants et cotisation trimestrielle minimale dès le démarrage ;
- assurance RC professionnelle obligatoire pour certaines professions réglementées (professions libérales de santé, du droit, du bâtiment, courtiers d’assurance) et fortement recommandée pour les autres ;
- frais de comptabilité (comptable externe ou expert-comptable certifié ITAA selon la structure juridique) ;
- frais de domiciliation d’entreprise et de dépôt des comptes annuels à la Banque nationale de Belgique.
Cette liste chiffrée devient directement le tableau d’emplois du financement demandé à la banque. Un demandeur qui présente une ventilation précise, poste par poste, avec devis à l’appui et alternatives étudiées (par exemple : « véhicule utilitaire en leasing 48 mois plutôt qu’à l’achat, économie de 18 000 € sur le besoin de financement »), inspire une confiance qu’aucune éloquence orale ne remplace. C’est la cohérence entre le besoin déclaré, le besoin démontré et le montant demandé qui facilite ensuite la négociation sur le taux, la durée et les garanties.
L’étape suivante consiste à reprendre votre propre projet, à appliquer la méthode poste par poste, puis à consulter en parallèle deux ou trois banques avec un dossier identique pour transformer la préparation en effet de levier de négociation.
Quel apport personnel minimum faut-il prévoir pour un prêt professionnel en Belgique ?
Il n’existe pas de seuil légal universel, mais les banques belges attendent généralement entre 20 % et 30 % du besoin de financement total en apport personnel ou en quasi-fonds propres (compte courant d’associé subordonné). Un apport inférieur à 10 % rend le dossier structurellement difficile sans garantie publique régionale pour compenser.
Combien de temps dure l’instruction d’une demande de crédit professionnel ?
Pour un dossier complet et bien monté, compter 3 à 6 semaines entre le dépôt et la décision formelle. Si une garantie publique (SOWALFIN, Fonds Bruxellois de Garantie) est sollicitée, prévoir 2 à 4 semaines supplémentaires. Un dossier incomplet rallonge mécaniquement les délais, car chaque aller-retour avec le chargé d’affaires fait perdre une à deux semaines.
Peut-on cumuler un prêt bancaire et un financement public régional ?
Oui, et c’est même souvent la structure optimale. Un prêt bancaire principal peut être combiné avec un prêt d’honneur, un microcrédit, une subvention à l’investissement et une garantie publique régionale. Chaque dispositif a ses propres critères d’éligibilité et plafonds ; la cohérence du montage global doit être documentée dans le plan de financement présenté à la banque.
La caution personnelle du dirigeant est-elle systématiquement exigée ?
Pour une PME ou une société unipersonnelle, oui dans la très grande majorité des cas, au moins pour une partie du montant emprunté. L’enjeu de négociation porte sur le montant plafonné de la caution, sa durée, et la possibilité de la lever partiellement après quelques années de remboursement sans incident. Une caution illimitée dans son montant est à éviter autant que possible.
Que faire en cas de refus de prêt par une première banque ?
Demander par écrit les motifs précis du refus (c’est votre droit) et retravailler le dossier avant de le présenter ailleurs. Un refus porte généralement sur un point identifiable : ratio d’endettement, apport insuffisant, prévisionnel fragile, absence de garantie. Déposer immédiatement le même dossier non modifié dans une autre banque reproduit souvent le même résultat ; passer par un dispositif public régional de garantie change en revanche structurellement la lecture du dossier.